Geschäftsführer & Unternehmensfinanzen

Geschäftsführer versorgen. Unternehmensvermögen strategisch denken.

Wer ein Unternehmen führt, trägt Verantwortung für zwei Vermögenswelten: das persönliche Vermögen und das Kapital des Unternehmens. Fitzner Corporate ordnet beide, verbindet sie in der Beratung und eröffnet über TCS Treuhand den Zugang zu spezialisierter steuerlicher Expertise.

Für Geschäftsführer & C-Level · Welt A

Erfolgreich führen. Persönlich vorsorgen. Vermögen aufbauen.

Unternehmer und Führungskräfte tragen Verantwortung für Mitarbeitende, Unternehmen und wirtschaftliche Entscheidungen. Die eigene finanzielle Zukunft gerät dabei häufig in den Hintergrund.

Wir unterstützen Geschäftsführer und C-Level-Führungskräfte dabei, ihre persönliche Versorgung, finanzielle Absicherung und ihren langfristigen Vermögensaufbau strukturiert zu betrachten.

  • Gesellschafter-Geschäftsführer
  • Fremdgeschäftsführer
  • Vorstände und leitende Führungskräfte
  • C-Level-Management
  • Unternehmer und Unternehmensinhaber

Welche Versorgungswege in Frage kommen, hängt von Beschäftigungsstatus, Unternehmensform und weiteren Voraussetzungen ab.

Ausgangssituation

Viele Geschäftsführer haben noch keine oder eine historisch gewachsene, nicht abgestimmte Versorgung.

Ziel

Eine zur Unternehmensstruktur und zur persönlichen Situation passende, nachvollziehbare Lösung.

Individuelle Prüfung

Durchführungswege wie Unterstützungskasse und Direktzusage unterscheiden sich bilanziell und rechtlich und werden für Ihr Unternehmen geprüft.

01

Geschäftsführerversorgung

Die eigene Altersversorgung strategisch gestalten.

Die Versorgung der Geschäftsführung ist ein eigenes Thema neben der Versorgung der Belegschaft. Wir ordnen gemeinsam mit Ihnen ein, welche Lösung zur Unternehmensstruktur und zur persönlichen Situation passt und wie sich private und betriebliche Versorgung ergänzen.

  • Unterstützungskasse und Direktzusage als Durchführungswege der betrieblichen Versorgung
  • Betriebliche Versorgungsmodelle für Geschäftsführer
  • Individuelle Versorgungslücken erkennen
  • Hinterbliebenenversorgung
  • Zusammenspiel von persönlicher und betrieblicher Versorgung

Unterstützungskasse und Direktzusage unterscheiden sich bilanziell, steuerlich und rechtlich. Ob und in welcher Form sie für Sie in Frage kommen, hängt von Beschäftigungsstatus, Unternehmensform und weiteren Voraussetzungen ab und wird individuell geprüft – die steuerliche Prüfung erfolgt durch TCS Treuhand.
02

Persönliche Investments

Vermögen aufbauen – unabhängig vom operativen Unternehmen.

Wer sein gesamtes Vermögen im eigenen Unternehmen bündelt, trägt unternehmerisches und privates Risiko an derselben Stelle. Ein privater Vermögensaufbau neben dem Unternehmen kann helfen, beides voneinander zu trennen.

  • Langfristige Kapitalanlage
  • ETF- und fondsorientierte Anlagestrategien
  • Kosteneffizienz und Transparenz
  • Vermögensdiversifikation
  • Altersvorsorge und finanzielle Unabhängigkeit
  • Trennung zwischen unternehmerischem und privatem Risiko

Kapitalanlagen unterliegen Wertschwankungen und können Verluste verursachen; Renditen sind nicht garantiert. Konkrete Anlageberatung und -vermittlung erfolgt ausschließlich über dafür zugelassene Partner.

03

Immobilien

Immobilien als Bestandteil der persönlichen Vermögensstrategie.

Eine Immobilie kann ein Baustein des Vermögens sein – neben anderen. Wir betrachten sie im Zusammenhang mit Ihren Zielen, Ihrer Liquidität und Ihren übrigen Investments.

  • Selbst genutzte Immobilien
  • Kapitalanlageimmobilien
  • Immobilien als langfristiger Vermögensbaustein
  • Chancen und Risiken von Fremdfinanzierung
  • Liquiditätsplanung und laufende Belastungen
  • Zusammenspiel mit anderen Investments

Ob eine Immobilie im Einzelfall sinnvoll ist, hängt von Lage, Finanzierung, Liquidität und Zielen ab; sie ist nicht grundsätzlich die bessere Kapitalanlage. Immobilienvermittlung ist nicht Teil unserer Erlaubnis.

04

Finanzierung

Investments und Immobilien intelligent verbinden.

Vermögensaufbau und Finanzierung lassen sich zusammen denken: Wie viel Eigenkapital wird eingesetzt, wie ist das Darlehen strukturiert, und was bedeutet die monatliche Belastung für Ihre Liquidität und Ihre Kapitalanlage? Finanzierungsbedarf und Unternehmensstruktur betrachten wir gemeinsam und beziehen passende Spezialisten ein.

  • Immobilienfinanzierung und Anschlussfinanzierung
  • Eigenkapitaleinsatz
  • Finanzierungsstruktur
  • Zinsbindung und Liquiditätsplanung
  • Zusammenspiel von Kapitalanlage und Darlehensbelastung

Aussagen zu Kreditverfügbarkeit oder Zinssätzen treffen wir nicht pauschal. Finanzierungsvermittlung erfolgt im Rahmen vorhandener Erlaubnisse beziehungsweise über entsprechend zugelassene Partner.

05

Persönliche Risikoabsicherung

Die Person, die das Unternehmen trägt, bewusst absichern.

Bei der Absicherung unterscheiden wir sauber zwischen privater Absicherung, Unternehmensschutz und der versicherten Person: Wer ist versichert, wer ist Vertragspartner, und wen soll die Leistung schützen? Persönliche Haftungsrisiken der Geschäftsführung und der Ausfall einzelner Schlüsselpersonen betrachten wir im Zusammenhang mit Ihrer Unternehmens- und Nachfolgesituation.

  • D&O – persönliche Haftung der Geschäftsführung
  • Einkommens- und Arbeitskraftabsicherung
  • Hinterbliebenenabsicherung und Risikolebensversicherung
  • Schlüsselpersonen im Unternehmen
  • Individuelle Absicherung von Führungskräften

Welche Absicherung zu welcher Person und welchem Zweck passt, hängt vom Einzelfall ab.

Mehr zu D&O und Haftpflicht

Für Unternehmen · Welt B

Wenn Unternehmen erfolgreich wirtschaften, sollte auch ihre Liquidität strategisch geplant werden.

Gut laufende Unternehmen erwirtschaften häufig finanzielle Überschüsse, die nicht unmittelbar für den operativen Geschäftsbetrieb benötigt werden.

Diese Mittel dauerhaft unstrukturiert auf Geschäftskonten zu belassen, kann wirtschaftliche Nachteile mit sich bringen. Gleichzeitig darf die notwendige Liquidität für laufende Verpflichtungen, Investitionen und unvorhergesehene Ereignisse nicht gefährdet werden.

Wir unterstützen Unternehmer dabei, ihre finanzielle Ausgangssituation zu strukturieren und geeignete Möglichkeiten für den langfristigen betrieblichen Vermögensaufbau zu prüfen – bei erlaubnispflichtigen Anlageleistungen gemeinsam mit entsprechend zugelassenen Partnern.

  1. 1

    Operative Liquidität

    Laufende Kosten, Verpflichtungen und Steuerzahlungen: die Mittel, die der Betrieb jederzeit braucht.

  2. 2

    Strategische Rücklagen

    Geplante Investitionen und Sicherheitspuffer für unvorhergesehene Ereignisse.

  3. 3

    Langfristig investierbares Kapital

    Überschüsse, die dauerhaft nicht benötigt werden und für einen langfristigen Vermögensaufbau geprüft werden können.

Schematische Darstellung. Sie ist keine Empfehlung zur Aufteilung der Mittel.

Betriebliche Geldanlage

Von der Liquiditätsanalyse zur Unternehmensstruktur

Kurzfristig benötigte Liquidität und langfristig investierbares Vermögen betrachten wir bewusst getrennt – als Grundlage für eine zur Unternehmenssituation passende Strategie.

Laufender Bedarf

Welche Mittel werden für den laufenden Betrieb und geplante Investitionen benötigt?

Langfristig verfügbar

Welche Mittel stehen längerfristig für eine Anlage zur Verfügung?

Risikobereitschaft

Welche Schwankungen und Risiken passen zur Unternehmenssituation?

01

Liquiditätsanalyse

Welche Mittel braucht Ihr Unternehmen wirklich?

Bevor über Anlage gesprochen wird, klären wir, welche Mittel das Unternehmen dauerhaft nicht benötigt. Dazu betrachten wir die Verpflichtungen und Pläne gemeinsam mit Ihnen.

  • Operative Liquiditätsreserve
  • Laufende Kosten und Verpflichtungen
  • Steuerzahlungen
  • Geplante Investitionen
  • Sicherheitspuffer
  • Langfristig verfügbare Überschüsse
02

Geldanlage für liquide Unternehmen

Überschüssige Liquidität gezielt einsetzen.

Es gibt unterschiedliche Möglichkeiten eines betrieblichen Vermögensaufbaus. Nicht jedes Unternehmen sollte seine Rücklagen in Wertpapiere investieren – der geeignete Ansatz hängt von der individuellen Liquiditäts- und Risikosituation ab.

  • Liquiditätsnahe Anlageformen
  • Langfristige Kapitalmarktanlagen
  • Fonds- und ETF-basierte Strategien
  • Diversifikation und Risikomanagement
  • Kostenoptimierung
  • Anlagehorizont und Kapitalverfügbarkeit

Kapitalanlagen unterliegen Wertschwankungen und können Verluste verursachen. Anlageberatung und -vermittlung erfolgt durch dafür zugelassene Partner.

03

Kosteneffizienz

Mehr Transparenz. Weniger unnötige Kosten.

Unsere Haltung: Kosten, Risiken und Liquidität werden nebeneinandergelegt, bevor eine Lösung empfohlen wird.

  • Transparente Kostenstrukturen
  • Kritische Prüfung laufender Produktkosten
  • Vermeidung unnötig komplexer Lösungen
  • Langfristige Strategie statt kurzfristiger Produktempfehlungen
  • Vergleich von Kosten, Risiken und Liquidität
04

Antizyklischer Ansatz

Strategie statt kurzfristiger Marktreaktionen.

Unser Ansatz ist langfristig und antizyklisch ausgerichtet: Entscheidungen sollen auf einer Strategie beruhen, nicht auf der Stimmung des Tages.

Wir versprechen kein Market-Timing und können Tiefpunkte nicht zuverlässig erkennen. Garantierte Renditen gibt es nicht, und ein antizyklisches Vorgehen ist nicht in jeder Marktphase überlegen.

05

Unternehmensstruktur und steuerliche Gestaltung

Vermögensaufbau im Kontext der Unternehmensstruktur.

Anlageentscheidungen eines Unternehmens hängen an seiner Struktur. Gemeinsam mit unserem Partner TCS Treuhand und Prof. Dr. Falko Tappen ordnen wir diese Themen ein.

  • GmbH und andere Kapitalgesellschaften
  • Holdingstrukturen
  • Betriebliche Vermögensbildung
  • Steuerliche Einordnung von Kapitalanlagen
  • Ausschüttungs- und Entnahmestrategien
  • Zusammenspiel zwischen Privatvermögen und Gesellschaftsvermögen

Die steuerliche Prüfung und Beratung erfolgt ausschließlich durch den dafür zuständigen, entsprechend qualifizierten Partner – Fitzner Corporate berät nicht steuerlich oder rechtlich.

Zur steuerlichen Expertise von TCS Treuhand

Kapitalanlagen unterliegen Wertschwankungen und können Verluste verursachen. Die Erlaubnis nach § 34d Abs. 1 GewO umfasst die Vermittlung von Versicherungen, nicht die Beratung zu oder Vermittlung von Finanzanlagen, Immobilien oder Darlehen. Fitzner Corporate bietet diese Leistungen nicht selbst an; wir ordnen Themen gemeinsam mit Ihnen ein und beziehen, wo erforderlich, dafür zugelassene Partner ein (siehe Impressum).

Beide Welten verbinden

Zwei Vermögenswelten. Eine durchdachte Strategie.

Persönliches Vermögen

  • Geschäftsführerversorgung
  • Private Investments
  • Immobilien
  • Finanzierung
  • Persönliche Absicherung

Unternehmensvermögen

  • Liquiditätsplanung
  • Betriebliche Kapitalanlage
  • Strategische Rücklagen
  • Unternehmensstruktur
  • Betriebliche Finanzierung

Wer ein Unternehmen führt, sollte private und betriebliche Finanzen nicht isoliert betrachten. Beide Bereiche verfolgen unterschiedliche Ziele, können sich aber gegenseitig beeinflussen. Entscheidend ist eine Strategie, die persönliche Zukunftspläne, unternehmerische Verantwortung und verfügbare Liquidität berücksichtigt.

In Zusammenarbeit mit TCS Treuhand

Steuern steuern. Gestaltungsmöglichkeiten erkennen.

Über unseren strategischen Partner TCS Treuhand erhalten Sie Zugang zu spezialisierter steuerlicher Gestaltung für Ihr Unternehmen.

Investitionsabzugsbetrag (IAB)

Steuerliches Gestaltungsthema im Zusammenhang mit geplanten Investitionen.

Mehr erfahren über Investitionsabzugsbetrag (IAB)

Der Investitionsabzugsbetrag ist ein steuerliches Gestaltungsthema im Zusammenhang mit geplanten Investitionen Ihres Unternehmens. Ob und in welcher Form er für Sie infrage kommt, hängt von Ihrer konkreten Unternehmenssituation ab und wird von TCS Treuhand im Rahmen einer individuellen Prüfung eingeordnet.

Thema besprechen

Firmenwagen

Anschaffung, Finanzierung, Zuordnung und Nutzung im Zusammenhang mit Ihrer Unternehmensstruktur.

Mehr erfahren über Firmenwagen

Anschaffung, Finanzierung, Zuordnung und Nutzung eines Firmenwagens sollten im Zusammenhang mit Ihrer Unternehmensstruktur betrachtet werden. Welche Gestaltung zu Ihnen passt, hängt von Ihrer individuellen Situation ab und wird steuerlich geprüft – eine pauschale Aussage, dass eine Anschaffung über die GmbH grundsätzlich besser oder schlechter ist, lässt sich nicht treffen.

Thema besprechen

Holding

Beteiligungen, Unternehmensentwicklung und Vermögensaufbau strukturiert planen.

Mehr erfahren über Holding

Holdingstrukturen sind ein Thema für Unternehmer, die Beteiligungen, Unternehmensentwicklung und Vermögensaufbau strukturiert planen möchten. Mögliche Gestaltungsspielräume und der tatsächliche Bedarf werden individuell von TCS Treuhand geprüft.

Thema besprechen
Prof. Dr. Falko Tappen, Geschäftsführer von TCS Treuhand

Unser strategischer Partner für steuerliche Gestaltung

Prof. Dr. Falko Tappen

Geschäftsführer von TCS Treuhand

Fitzner Corporate verbindet die Beratung zur Geschäftsführerversorgung mit dem Zugang zur spezialisierten steuerlichen Expertise von Prof. Dr. Falko Tappen und dem Team von TCS Treuhand.

Die Beratung zur Versicherung und Versorgung erfolgt durch Fitzner Corporate auf Grundlage der Gewerbeerlaubnis gemäß § 34d Abs. 1 GewO. Die individuelle steuerliche Prüfung und Beratung erfolgt durch TCS Treuhand im Rahmen einer gesonderten Beauftragung.

SteuerCheck

Der SteuerCheck: Gestaltungsmöglichkeiten systematisch prüfen

Im SteuerCheck betrachtet das Team von TCS Treuhand Ihre bestehenden steuerlichen Strukturen und mögliche Gestaltungsspielräume – für Personen- wie Kapitalgesellschaften, bei Bedarf einschließlich Immobilien- und Spezialthemen. Ziel ist, bislang unerkannte Ansatzpunkte zu identifizieren und fachlich einzuordnen.

SteuerCheck anfragen

Ablauf

So gehen wir vor

  1. Gespräch

    Anliegen und Unternehmenssituation mit Benjamin Fitzner besprechen.

  2. Einordnung

    Versorgungsfragen, Vermögensthemen und steuerliche Themen einordnen.

  3. Koordination

    Bei Bedarf die spezialisierte Prüfung durch TCS Treuhand oder weitere zugelassene Partner koordinieren.

Vorsorge & Investieren auf einen Blick

Unser Flyer fasst zusammen, wie wir Ihre persönliche Vorsorge, die Versorgung über das Unternehmen und die Anlage betrieblicher Mittel getrennt prüfen und in einer Strategie verbinden – kompakt zum Nachlesen und Weitergeben.

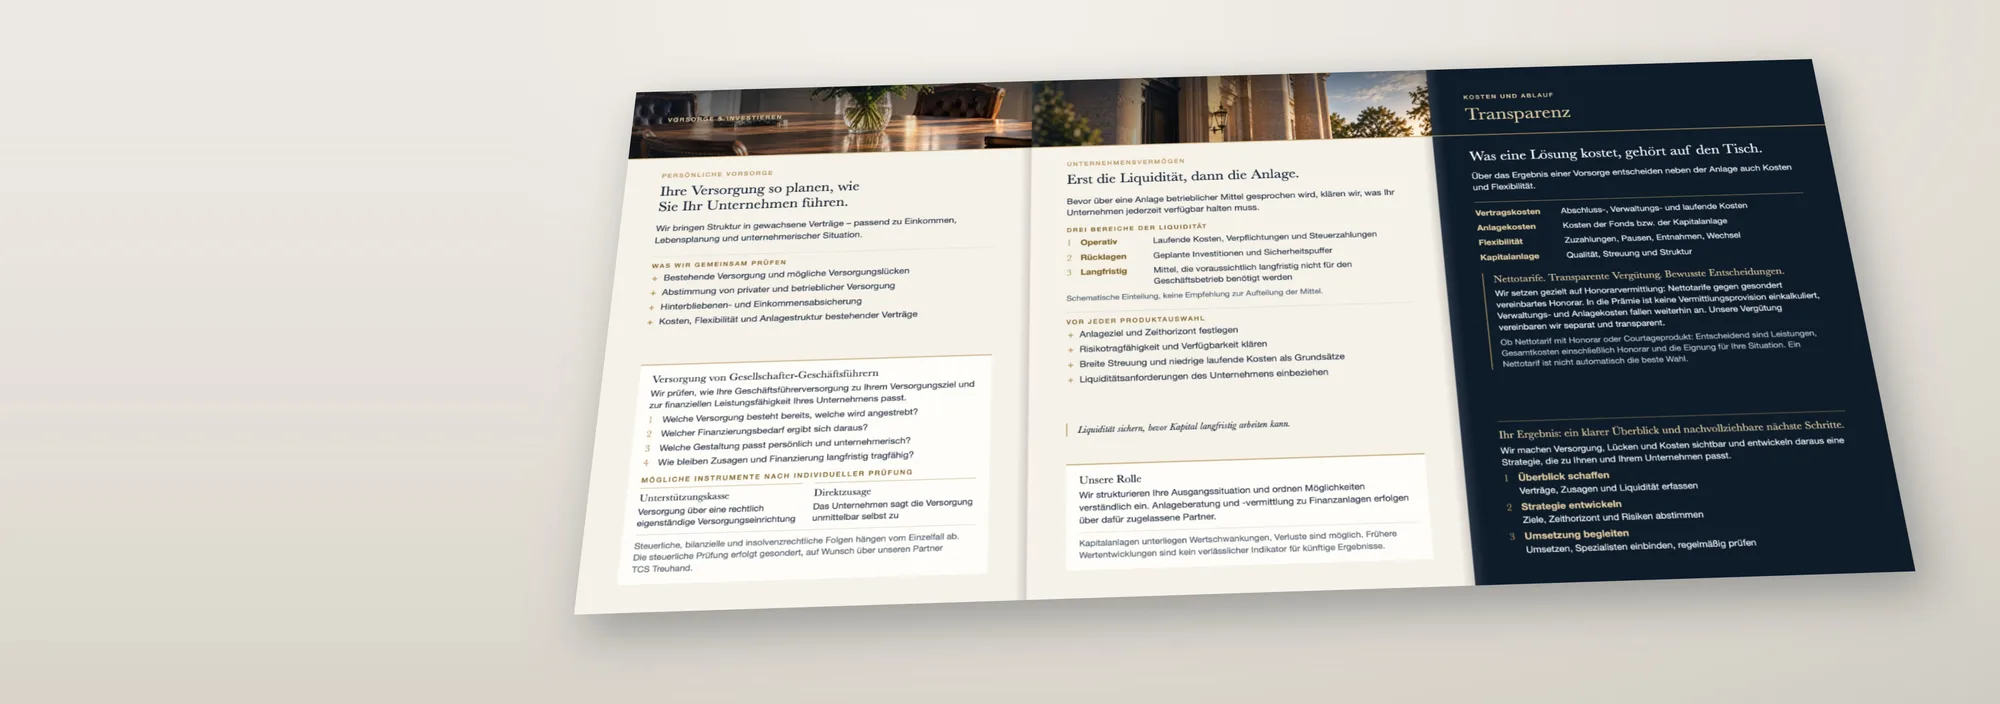
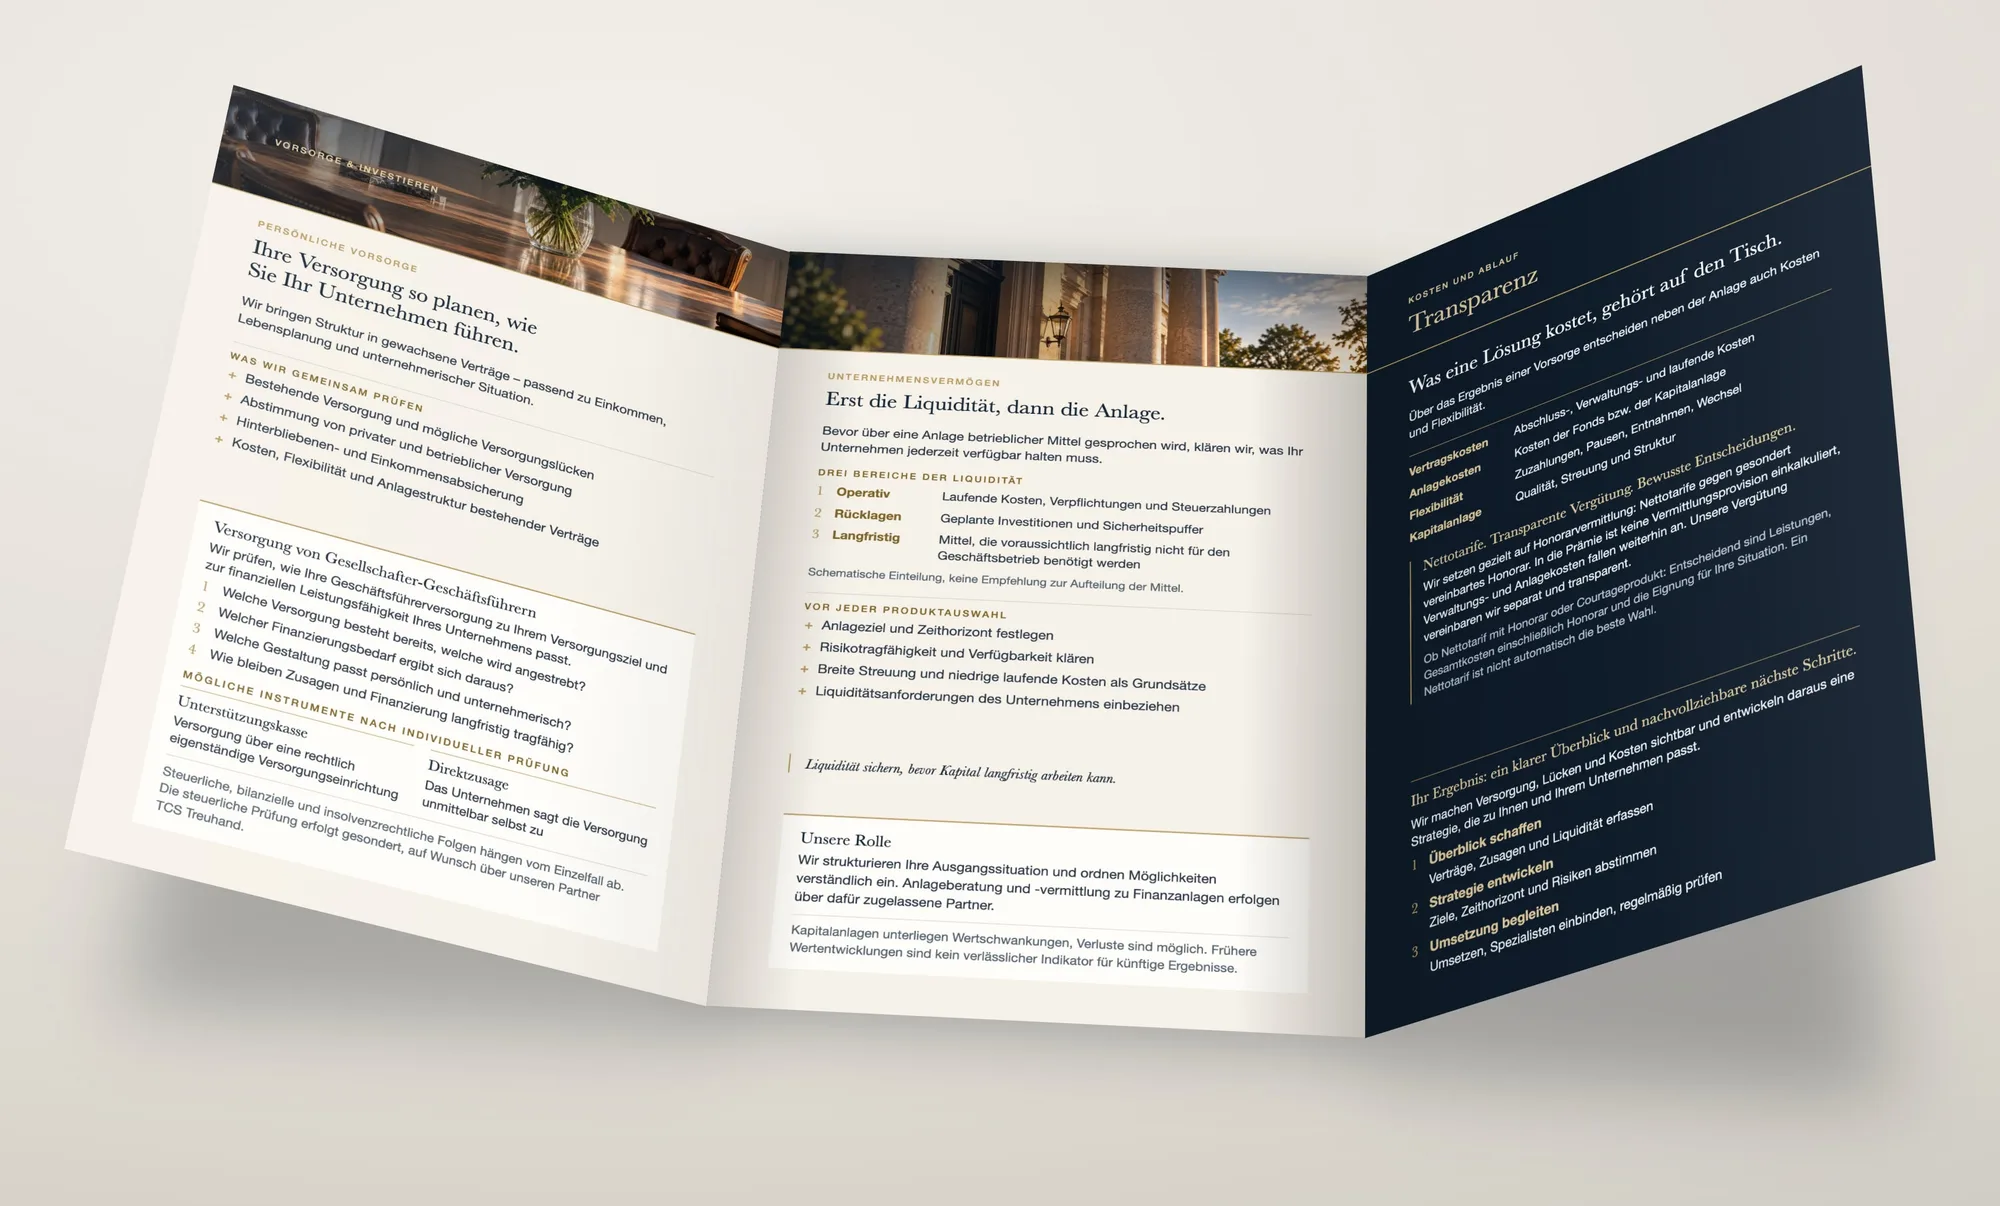
Aufgeklappter Flyer Vorsorge & Investieren – Innenansicht

Aufgeklappter Flyer Vorsorge & Investieren, Innenansicht: persönliche Vorsorge und Versorgung von Gesellschafter-Geschäftsführern, Unternehmensvermögen mit drei Liquiditätsbereichen und blaue Seite zu Kosten, Nettotarifen gegen gesondert vereinbartes Honorar und dem Beratungsergebnis

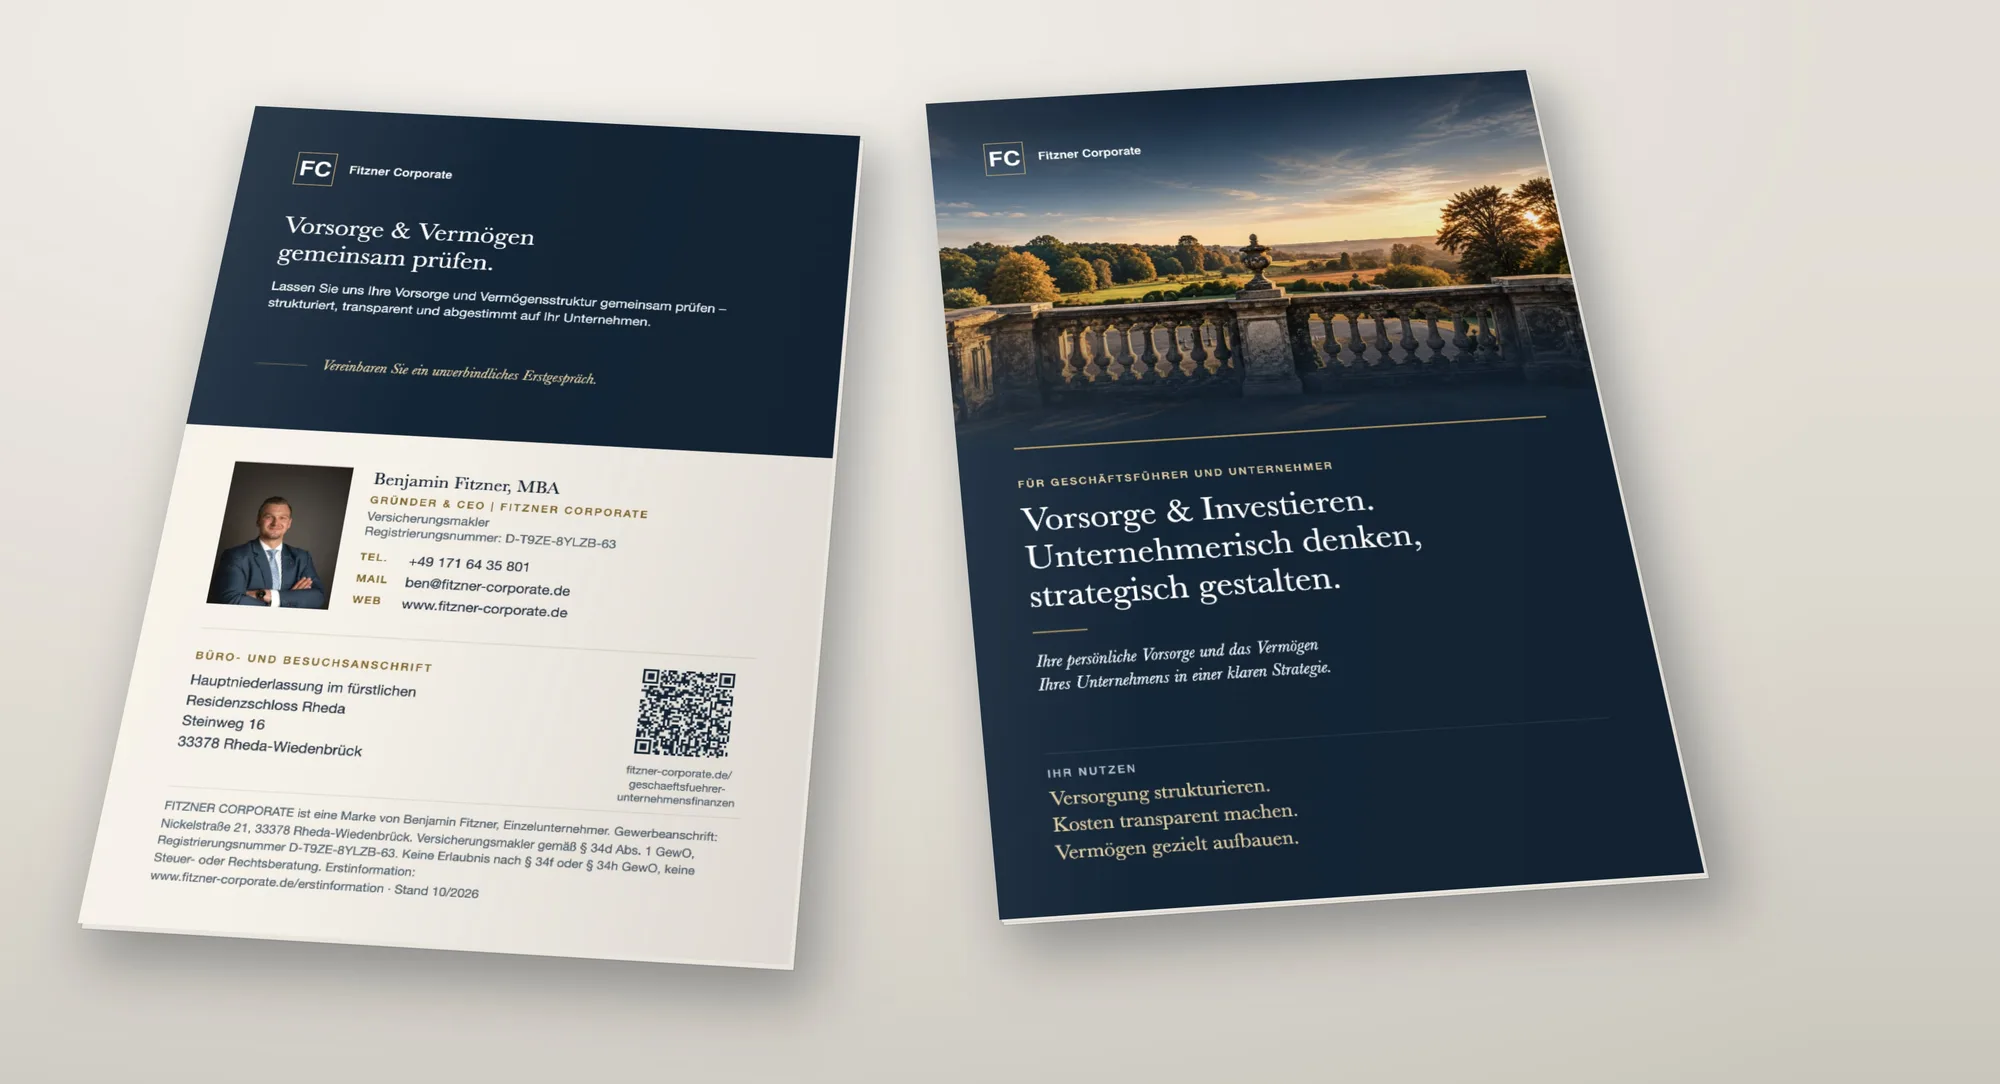
Geschlossener Flyer Vorsorge & Investieren – Titel- und Rückseite

Geschlossener Flyer Vorsorge & Investieren: Titelseite „Vorsorge & Investieren. Unternehmerisch denken, strategisch gestalten.“ mit Blick von einer Schlossterrasse über einen Park im Abendlicht und Rückseite mit Ansprechpartner Benjamin Fitzner, Registrierungsnummer und QR-Code

Vollständig geöffneter Flyer Vorsorge & Investieren – alle Innenseiten

Vollständig geöffneter Flyer Vorsorge & Investieren: Prüfpunkte zur persönlichen Vorsorge, Leitfragen zur Geschäftsführerversorgung mit Unterstützungskasse und Direktzusage, drei Liquiditätsbereiche des Unternehmens, Kostenpunkte, Nettotarife gegen gesondert vereinbartes Honorar und die drei Schritte Überblick schaffen, Strategie entwickeln, Umsetzung begleiten

Häufige Fragen

Was ist der Unterschied zwischen Unterstützungskasse und Direktzusage?

Beide sind Durchführungswege der betrieblichen Geschäftsführerversorgung mit unterschiedlichen bilanziellen und rechtlichen Auswirkungen. Welcher Weg passt, hängt von der Struktur Ihres Unternehmens ab und wird individuell geprüft.

Was hat D&O mit der Geschäftsführerversorgung zu tun?

D&O betrifft die persönliche Haftung von Geschäftsführern für unternehmerische Entscheidungen. Sie ist ein eigenständiges Thema, das wir im Zusammenhang mit der Gesamtversorgung der Geschäftsführung betrachten. Mehr dazu auf der Seite zur Haftpflicht.

Wer übernimmt die steuerliche Prüfung und Beratung?

Die individuelle steuerliche Prüfung und Beratung übernimmt unser strategischer Partner TCS Treuhand unter der Geschäftsführung von Prof. Dr. Falko Tappen, im Rahmen einer gesonderten Beauftragung. Fitzner Corporate begleitet Sie bei der Versorgung und stellt den Kontakt her.

Übernimmt Fitzner Corporate selbst Steuerberatung oder Rechtsberatung?

Nein. Fitzner Corporate bietet keine eigene Steuerberatung oder Rechtsberatung an. Über die Zusammenarbeit mit TCS Treuhand erhalten Sie jedoch Zugang zu spezialisierter steuerlicher Expertise – die eigentliche Beratung erfolgt dort.

Bietet Fitzner Corporate selbst Anlageberatung, Immobilien- oder Finanzierungsvermittlung an?

Nein. Fitzner Corporate wird als Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO betrieben. Diese Erlaubnis umfasst nicht die Vermittlung von Finanzanlagen, Immobilien oder Darlehen. Wir ordnen Ihre Themen gemeinsam mit Ihnen ein und verweisen für erlaubnispflichtige Leistungen auf entsprechend zugelassene Partner.

Sollte jedes Unternehmen überschüssige Liquidität anlegen?

Nein. Ob und in welchem Umfang Mittel angelegt werden, hängt von Liquiditätsbedarf, Risikotragfähigkeit und Zielen des Unternehmens ab. Zunächst klären wir, welche Mittel das Unternehmen tatsächlich dauerhaft nicht benötigt.

Persönliche und unternehmerische Finanzstrategie besprechen

Das erste Gespräch führen Sie mit Benjamin Fitzner.