Unternehmerfinanzen & Vorsorge
Karosserie und Motor: Welche Kosten in Ihrer Rentenversicherung stecken
Abschlusskosten, laufende Vertragskosten und Fondskosten verständlich erklärt – und warum für Ihre Vorsorge das Zusammenspiel zählt.
Das Wichtigste in Kürze
- Ein günstiger Fonds und ein kostengünstiger Vertrag sind zwei getrennte Prüfpunkte. Beide wirken zusammen, keiner ersetzt den anderen.
- Vertragskosten haben unterschiedliche Bezugsgrößen: Beitragssumme, Beitrag, Guthaben oder feste Eurobeträge. Prozentsätze dürfen nicht einfach addiert werden.[3]
- Die Buchstaben Alpha bis Kappa werden nicht überall einheitlich verwendet. Maßgeblich sind Kostenausweis und Vertragsunterlagen.[3][4][5]
- Fondskosten werden dem Fondsvermögen entnommen und stecken im Anteilwert. Die öffentliche Standard-Kostenquote ist nicht ungeprüft die Belastung im Vertrag.[2][6]
- Effektivkosten fassen Kostenwirkungen unter Annahmen zusammen, sie sind keine zusätzliche Gebühr. „Netto“ heißt nicht kostenlos.[1][2]
Inhalt dieses Beitrags
- „Sie besparen eine Rentenversicherung mit ETFs. Ist der ganze Vertrag damit günstig?“
- Die Karosserie: Kosten auf Vertragsebene
- Der Motor: Wie Fondskosten wirken
- Rechenbeispiel: gleicher Fonds, unterschiedliche Karosserie
- Effektivkosten richtig lesen
- Netto- und Provisionstarife fair vergleichen
- Sieben Fragen für Ihre Prüfung
- Meine Einordnung
- Wichtiger Hinweis
- Quellen und weiterführende Informationen
„Sie besparen eine Rentenversicherung mit ETFs. Ist der ganze Vertrag damit günstig?“
Nicht automatisch. Ein günstiger Fonds und ein kostengünstiger Vertrag sind zwei unterschiedliche Prüfpunkte, und eine günstige Vertragshülle kann durch teure Kapitalanlagen belastet werden.
Als Erklärmodell dient eine Analogie: Die Karosserie ist der Versicherungsvertrag mit seiner Gestaltung, der Motor die Kapitalanlage darin, etwa Fonds oder ETFs. Die Analogie hat Grenzen: Die Karosserie leistet mehr als eine Hülle, je nach Vertrag etwa Garantien, biometrische Absicherung und Auszahlungsoptionen. Ein Vergleich ist nur fair, wenn diese Leistungen mitbetrachtet werden. Dieser Beitrag behandelt fondsgebundene Rentenversicherungen; klassische Verträge und reine Risikolebensversicherungen sind anders aufgebaut.
Die Karosserie: Kosten auf Vertragsebene
Eine gesetzliche Systematik mit griechischen Buchstaben gibt es nicht. Vorgeschrieben ist vor allem, dass Versicherer Abschluss- und Vertriebskosten als Gesamtbetrag und weitere Kosten angeben.[5] Dieser Beitrag nutzt die in der Versicherungsmathematik gebräuchliche Einteilung: α für Abschlusskosten, β für beitragsbezogene Kosten, γ für laufende Verwaltungskosten, κ für feste Kosten je Vertrag.[3][4] Lehrmaterial definiert α, β und γ so, bezogen auf Versicherungssumme oder Prämie, und kennt Stückkosten als festen Betrag je Vertrag.[4] Ein DAV-Bericht verwendet dieselbe Struktur für einen Beispielvertrag, spricht aber von volumenabhängigen Kosten und Stückkosten.[3] Bei fondsgebundenen Verträgen bezieht sich γ häufig auf das Guthaben; „Kappa“ findet sich vor allem in Vergleichsrechnern. Aus dem Buchstaben allein lässt sich die Berechnung nicht ablesen.
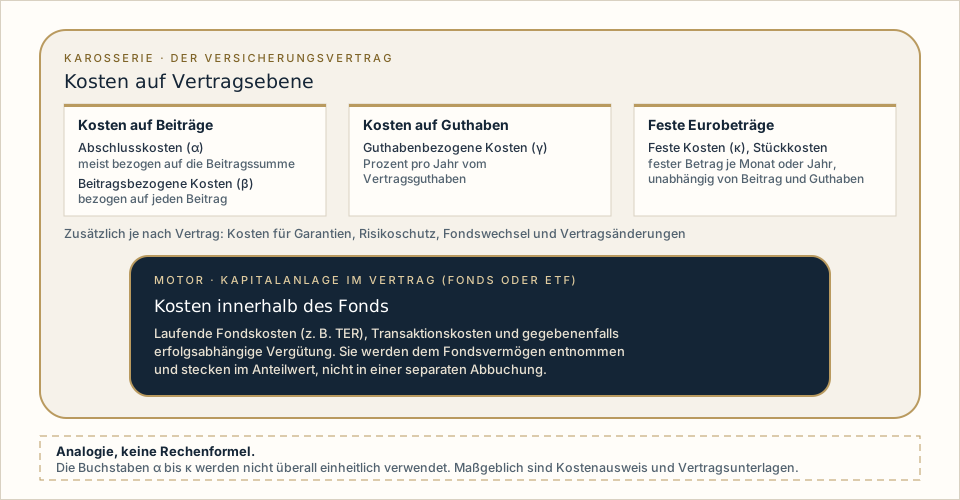
| Bezeichnung | Kostenart im verwendeten Modell | Bezugsgröße | Wie wirkt sie? | Wo nachsehen? |
|---|---|---|---|---|
| α (Alpha) | Abschluss- und Vertriebskosten | Meist die vereinbarte Beitragssumme | Einmalig oder über Jahre verteilt; mindert zunächst den angelegten Betrag | Kostenausweis vor Vertragsschluss, Produktinformation |
| β (Beta) | Beitragsbezogene laufende Kosten | Jeder gezahlte Beitrag, in Prozent | Fallen an, solange Beiträge fließen | Kostenausweis, Versicherungsbedingungen |
| γ (Gamma) | Kapital- bzw. guthabenbezogene laufende Kosten | Vertragsguthaben, in Prozent pro Jahr | Steigen mit dem Guthaben, wirken auch nach Beitragsende | Versicherungsbedingungen, Vertragsunterlagen |
| κ (Kappa) | Feste Kosten (Stückkosten) | Fester Betrag je Monat oder Jahr | Unabhängig von Beitrag und Guthaben; bei kleinen Beiträgen relativ schwerer [1] | Versicherungsbedingungen, Kostenausweis |
| Zusatzkosten | Garantien, Risikoschutz, Fondswechsel, Vertragsänderungen | Je nach Vereinbarung | Einmalig oder anlassbezogen [5] | „Sonstige Kosten“ im Kostenausweis |
Die Bezugsgrößen verdeutlichen vier hypothetische Mini-Beispiele:
- α: 2,5 Prozent der Beitragssumme von 36.000 Euro sind 900 Euro, verteilt auf 60 Monate 15 Euro im Monat.
- β: 3 Prozent von 300 Euro Monatsbeitrag sind 9 Euro im Monat.
- γ: 0,4 Prozent pro Jahr kosten bei 20.000 Euro Guthaben 80 Euro, bei 40.000 Euro 160 Euro im Jahr.
- κ: 24 Euro im Jahr, gleich bei jedem Beitrag und jedem Guthaben.
Ein Prozent vom Beitrag ist etwas anderes als ein Prozent vom Guthaben: Ein Prozent von 300 Euro Beitrag sind 3 Euro im Monat, ein Prozent pro Jahr von 30.000 Euro Guthaben sind 300 Euro im Jahr. Prozentsätze mit verschiedenen Bezugsgrößen dürfen deshalb nicht addiert werden.
Wann und wie Abschlusskosten den Vertrag belasten, ist tarifabhängig: einmalig, über mehrere Jahre verteilt oder in Teilen. Gesetzlich festgelegt ist nur eine Untergrenze für den Rückkaufswert: Er muss mindestens dem Deckungskapital entsprechen, das sich bei gleichmäßiger Verteilung der angesetzten Abschluss- und Vertriebskosten auf die ersten fünf Vertragsjahre ergäbe. Ein Abzug für noch nicht getilgte Abschlusskosten ist unwirksam.[5] Daraus folgt nicht, dass alle Verträge ihre Kosten identisch über fünf Jahre belasten.
Der Motor: Wie Fondskosten wirken
Die Total Expense Ratio (TER) beschreibt die laufenden Kosten eines Fonds im Verhältnis zum durchschnittlichen Fondsvermögen, ohne Transaktionskosten und erfolgsabhängige Vergütung.[7] Dazu gehören etwa die Verwaltungsvergütung und die Vergütung der Verwahrstelle. Sie werden direkt aus dem Fondsvermögen bezahlt und mindern den Anteilwert; Anleger tragen sie indirekt.[6] Deshalb erscheinen sie nicht als Abbuchung auf dem Konto.
TER, „laufende Kosten“ im Basisinformationsblatt und vollständige Gesamtkosten sind nicht automatisch identisch. Transaktionskosten für Käufe und Verkäufe im Fonds und erfolgsabhängige Vergütungen sind gesondert zu prüfen.[6][7] Ein ETF ist nicht automatisch kostenfrei, auch wenn passive Fonds meist günstiger sind als aktive.[6] Ein aktiver Fonds ist nicht allein wegen höherer Kosten ungeeignet: Kosten gehören zusammen mit Anlagekonzept, Risiko und Leistung betrachtet.
Im Versicherungsmantel können besondere Anteilklassen, Rabatte oder Rückvergütungen gelten. Nach einer BaFin-Umfrage 2021 zahlten Fondsgesellschaften bei etwa einem Drittel des Neugeschäfts der meistverkauften fondsgebundenen Produkte Rückvergütungen an Versicherer, im Mittel knapp 0,30 Prozent des Fondsguthabens pro Jahr.[2] Die öffentlich genannte Standard-Kostenquote darf deshalb nicht ungeprüft als tatsächliche Belastung des Vertrags eingesetzt werden.
Historische Wertentwicklungen werden üblicherweise nach Abzug der Fondskosten ausgewiesen; nach der BVI-Methode ist der Ausgabeaufschlag darin nicht berücksichtigt.[7] Die laufenden Fondskosten dürfen daher nicht noch einmal pauschal abgezogen werden. Anders bei Modellannahmen „vor Kosten“: Sie müssen um Kosten gekürzt werden.
Rechenbeispiel: gleicher Fonds, unterschiedliche Karosserie
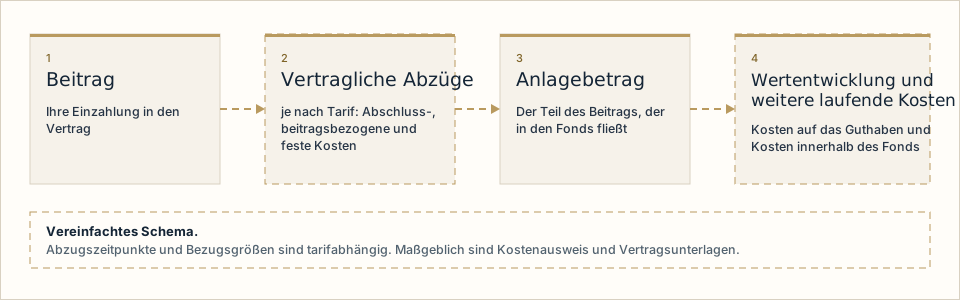
Zwei vollständig fiktive Verträge nutzen dieselbe Kapitalanlage. Annahmen: 300 Euro Monatsbeitrag über 10 Jahre (Beitragssumme 36.000 Euro); alle Abzüge monatlich aus dem Beitrag, der Rest wird angelegt; guthabenbezogene Kosten monatlich zu einem Zwölftel des Jahressatzes; Modellannahme 5 Prozent Wertentwicklung pro Jahr nach Fondskosten, also ohne weitere Fondskosten. Keine Steuern, kein Risikoschutz, keine Garantien.
Vertrag A: α 2,5 Prozent der Beitragssumme (auf 60 Monate verteilt), β 3 Prozent, γ 0,4 Prozent pro Jahr, kein κ. Vertrag B: α 4,0 Prozent, β 5 Prozent, γ 0,6 Prozent pro Jahr, κ 24 Euro im Jahr. In Monat 1 fließen so 276 Euro (A) bzw. 259 Euro (B) in den Fonds, nach dem fünften Jahr 291 Euro bzw. 283 Euro.
| Nach 10 Jahren (hypothetisch) | Vertrag A | Vertrag B |
|---|---|---|
| Gezahlte Beiträge | 36.000 Euro | 36.000 Euro |
| Abschlusskosten (α), Summe | 900 Euro | 1.440 Euro |
| Beitragsbezogene Kosten (β), Summe | 1.080 Euro | 1.800 Euro |
| Feste Kosten (κ), Summe | 0 Euro | 240 Euro |
| Guthabenbezogene Kosten (γ), berechnet | 792 Euro | 1.117 Euro |
| Summe Vertragskosten | 2.772 Euro | 4.597 Euro |
| Guthaben | 42.869 Euro | 40.466 Euro |
Der Unterschied von 2.403 Euro entsteht, obwohl der Fonds identisch ist. Er setzt sich aus den Kosten selbst und aus dem Kapital zusammen, das nicht mehr an der Wertentwicklung teilnimmt. Bei 0 Prozent Wertentwicklung wären es 33.352 gegenüber 31.576 Euro. Bei einem anderen Vertragsverlauf, etwa Beitragsänderung oder früher Beendigung, fällt der Effekt anders aus. Die Zahlen sind keine Prognose und keine Auszahlungssumme.
Effektivkosten richtig lesen
Effektivkosten, häufig als Reduction in Yield (RIY) dargestellt, zeigen, um wie viele Prozentpunkte jährlich die Rendite durch Kosten sinkt. Bei entsprechenden Lebensversicherungen müssen Versicherer sie vor Vertragsschluss angeben.[2][5] Rechnerisch ist es die Differenz zwischen einer Rendite vor und einer nach Kosten, die Abbildung ohne Kosten ist fiktiv.[3] Wichtig zu wissen:
- Effektivkosten sind keine zusätzliche Gebühr, sondern fassen Kostenwirkungen unter bestimmten Annahmen zusammen.
- Laufzeit, Beitrag, Kapitalanlage und Berechnungsmethode beeinflussen die Aussage: Je kürzer die Laufzeit, desto höher tendenziell die Effektivkosten [2]; feste Kosten wirken bei kleinen Beiträgen stärker.[3]
- Welche Kosten enthalten sind, muss geprüft werden. Fondskosten zählen bei Fondsprodukten zur Kennzahl [2], TER und Effektivkosten dürfen deshalb nicht einfach addiert werden.
- Kennzahlen aus unterschiedlich berechneten Unterlagen sind nicht direkt vergleichbar.
Netto- und Provisionstarife fair vergleichen
Bei Provisionstarifen sind Abschluss- und Vertriebskosten, die Abschlussprovisionen umfassen, im Produkt berücksichtigt.[1] Bei Nettotarifen trägt der Versicherungsnehmer Vertriebskosten selbst; die BaFin verlangt, diese in der Produktprüfung zu berücksichtigen.[1] Dazu kann eine gesondert vereinbarte Vergütung kommen. „Netto“ heißt nicht „kostenlos“ und nicht automatisch „insgesamt günstiger“.
Verglichen werden müssen alle Produktkosten und die tatsächlich vereinbarte externe Vergütung, dazu Zahlungsweise, Leistungsumfang und die Folgen einer frühen Beendigung. Eine pauschale Überlegenheit eines Modells gibt es nicht. Bei Fitzner Corporate erfolgt die Vermittlung grundsätzlich gegen Courtage beziehungsweise Provision, die im Produkt enthalten ist. Daneben kann ein gesondert vereinbartes Honorar anfallen, und auch Nettoprodukte können einbezogen werden. Die Einzelheiten stehen in unserer Erstinformation.
Sieben Fragen für Ihre Prüfung
- Welche Abschluss- und Vertriebskosten fallen an?
- Welche laufenden Kosten beziehen sich auf Beiträge, Guthaben oder feste Eurobeträge?
- Was kostet die Kapitalanlage tatsächlich innerhalb meines Vertrags?
- Welche Kosten enthält die ausgewiesene Effektivkostenkennzahl?
- Fallen zusätzliche Honorare oder sonstige Vergütungen an?
- Welche Leistungen und Garantien erhalte ich dafür?
- Wie verändert sich das Bild bei Beitragsänderung, Freistellung oder früher Beendigung?
Bei bestehenden Verträgen lässt sich aus hohen ursprünglichen Abschlusskosten keine Kündigungsempfehlung ableiten. Bereits angefallene Kosten, künftig vermeidbare Kosten und mögliche Wechselnachteile sind zu unterscheiden.
Meine Einordnung
Entscheidend ist nicht ein einzelner Prozentsatz, sondern wie Vertrag, Kapitalanlage, Leistungen und Gesamtkosten zu Ihrem persönlichen Ziel passen. Wer Karosserie und Motor getrennt prüft und dann zusammen betrachtet, versteht, wofür er zahlt. Für Unternehmer und Geschäftsführer gehört dazu auch die Abstimmung mit der übrigen Versorgung, siehe Geschäftsführer & Unternehmensfinanzen.
Sie möchten verstehen, welche Kosten in Ihrer Vorsorge stecken und wie Vertrag, Kapitalanlage und Ziele zusammenpassen?
Gemeinsam ordnen wir Ihre Unterlagen und Ziele ein, ohne Zeitdruck. Steuerliche und rechtliche Detailfragen klären Sie mit den dafür zuständigen Stellen.
Wichtiger Hinweis
Dieser Beitrag ist eine allgemeine Information mit Stand vom 11. November 2026, keine individuelle Beratung und keine Empfehlung für oder gegen ein Produkt. Alle Kostensätze und Zahlen in den Beispielen sind hypothetisch, keine Tarife und keine Prognose. Die Kostenarten und Bezugsgrößen eines konkreten Vertrags ergeben sich aus dessen Unterlagen. Steuerliche und rechtliche Fragen sind mit den zuständigen Stellen zu klären.
Quellen und weiterführende Informationen
Alle Quellen abgerufen am 11. November 2026. Die verwendete Einteilung der Vertragskosten ist ein Erklärmodell, keine gesetzliche Systematik.
- BaFin: Merkblatt 01/2023 (VA) zu wohlverhaltensaufsichtlichen Aspekten bei kapitalbildenden Lebensversicherungsprodukten (öffnet in neuem Tab) – 8. Mai 2023; Kostenarten, Stückkosten, Nettoprodukte, Rückvergütungen.
- BaFin: Wenn Lebensversicherungen zu viel kosten (Fachartikel vom 18. März 2022) (öffnet in neuem Tab) – Effektivkosten (Reduction in Yield), Rückvergütungen der Fondsgesellschaften; Umfrage 2021 bei Lebensversicherern.
- Deutsche Aktuarvereinigung (DAV): Kostenkennziffern bei Versicherungsanlageprodukten (Ergebnisbericht vom 30. November 2023) (öffnet in neuem Tab) – Fachbericht, nach eigener Angabe keine berufsständisch legitimierte Position; Beispielvertrag mit Abschlusskosten, Beitragskosten, volumenabhängigen Kosten und Stückkosten.
- Volkert Paulsen: Versicherungsmathematik (Lebens- und Pensionsversicherung), Vorlesungsskript, Universität Münster (öffnet in neuem Tab) – Lehrmaterial; klassische Einteilung der Kalkulationskosten in α-, β-, γ-Kosten und Stückkosten.
- Versicherungsvertragsgesetz (VVG), § 169 Rückkaufswert (öffnet in neuem Tab) und VVG-Informationspflichtenverordnung, § 2 Informationen zur Lebensversicherung (öffnet in neuem Tab).
- BaFin: Wertpapierfonds (öffnet in neuem Tab) und BaFin: ETFs (öffnet in neuem Tab).
- BVI Bundesverband Investment und Asset Management: How much do funds cost? (öffnet in neuem Tab) – Verbandsangabe; laufende Kosten, Transaktionskosten, erfolgsabhängige Vergütung. Zur Wertentwicklung nach Abzug der Fondskosten: Die BVI-Methode (öffnet in neuem Tab).
FC Unternehmerimpulse