Risiken & Absicherung
Schaufenster zerstört, Geschäft verwüstet: Welche Versicherung zahlt wirklich?
Warum Glasbruch, Vandalismus und innere Unruhen unterschiedliche Fragen an den Schutz Ihres Ladenlokals stellen.
Das Wichtigste in Kürze
- Für Scheiben, Waren und Einrichtung können unterschiedliche Deckungen zuständig sein.
- Vandalismus nach einem Einbruch und böswillige Beschädigung ohne Einbruch müssen getrennt betrachtet werden.
- Innere Unruhen sind ein eigener vertraglicher Prüfpunkt. Eine Demonstration allein erfüllt diesen Begriff nicht.
- Ein geschlossener Laden bedeutet nicht automatisch einen versicherten Ertragsausfall.
Inhalt dieses Beitrags
- Ein Ereignis, mehrere finanzielle Folgen
- Glas, Waren und Einrichtung getrennt betrachten
- Warum „Vandalismus“ als Antwort zu ungenau ist
- Innere Unruhen: Nicht jede Ausschreitung fällt darunter
- Der Laden bleibt geschlossen – wer trägt die wirtschaftlichen Folgen?
- Welcher Schaden gehört in welche Prüfung?
- Fünf Fragen für Ihren nächsten Versicherungscheck
- Wenn bereits etwas passiert ist
- Meine Einordnung als Unternehmerberater
- Fachlicher Hinweis
- Quellen und weiterführende Informationen
Ein Ereignis, mehrere finanzielle Folgen
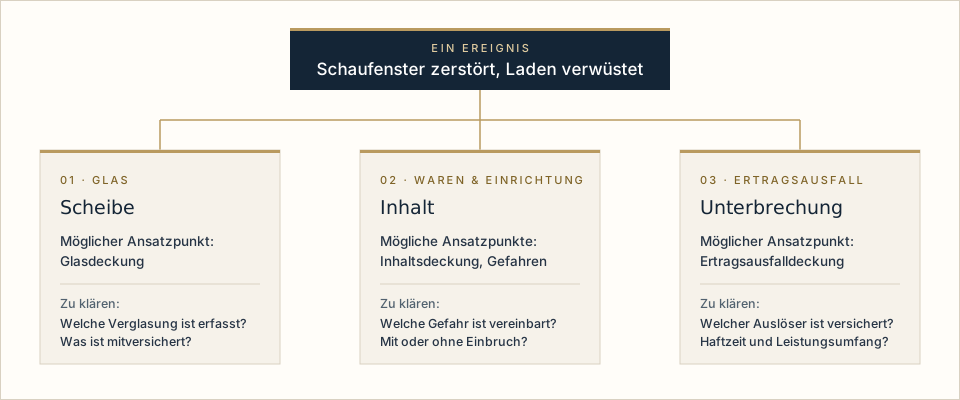
Stellen Sie sich folgende fiktive Situation vor: Am Morgen ist die Schaufensterscheibe Ihres Geschäfts zerstört. Im Verkaufsraum sind Regale beschädigt, Waren fehlen. Die Wiedereröffnung verzögert sich, während Miete und andere laufende Ausgaben weiter anfallen.
Für Sie ist das ein zusammenhängender Schaden. Für die Prüfung des Versicherungsschutzes stellen sich mehrere Fragen: Was wurde beschädigt? Wie sind die Täter hineingelangt? Welche Gefahren sind vereinbart? Und wodurch wird die Unterbrechung des Betriebs verursacht?
Meine Empfehlung: Besprechen Sie ein solches Szenario anhand Ihres konkreten Standorts. Die Frage „Sind wir gegen Vandalismus versichert?“ ist ein guter Einstieg. Für eine belastbare Antwort muss sie jedoch genauer werden.
Glas, Waren und Einrichtung getrennt betrachten
Eine Glasdeckung kann für eine zerstörte Schaufensterscheibe infrage kommen. Prüfen Sie, welche Verglasungen erfasst sind und ob beispielsweise Beschriftungen oder zusätzliche Kosten eingeschlossen sind. Die Absicherung der Scheibe sagt noch nichts darüber aus, ob auch die beschädigte Einrichtung oder fehlende Ware ersetzt wird.[1]
Bei der Inhaltsversicherung geht es um die vereinbarten betrieblichen Sachwerte, etwa Einrichtung und Waren. Dabei ist die versicherte Gefahr entscheidend: Einbruchdiebstahl einschließlich Vandalismus nach einem Einbruch wird in Bedingungen von der böswilligen Beschädigung als eigenständiger Gefahr unterschieden. Wer Schutz für mutwillige Zerstörung ohne Einbruch benötigt, sollte diesen Punkt ausdrücklich prüfen.[2][3]
Auch die Zuständigkeit zwischen dem eigenen Vertrag und dem Versicherungsschutz des Gebäudeeigentümers sollte vorab geklärt sein. Für die Beratung hilft eine einfache Zuordnung: Welche Sachen gehören wem, und in welchem Vertrag werden sie berücksichtigt?
Warum „Vandalismus“ als Antwort zu ungenau ist
Im Alltag beschreibt das Wort viele Formen absichtlicher Zerstörung. Versicherungsbedingungen unterscheiden genauer. Die GDV-Musterbedingungen für industrielle Sachversicherungen führen beispielsweise Einbruchdiebstahl und Vandalismus nach einem Einbruch sowie innere Unruhen und böswillige Beschädigung als unterschiedliche Gefahrengruppen auf. Sie sind nur versichert, wenn dies vereinbart ist. Diese Muster sind unverbindlich; für Ihren Betrieb zählt die tatsächlich vereinbarte Fassung.[2]
Auch Versicherer führen böswillige Beschädigung und weitere Gefahren als gesonderte Bestandteile ihrer gewerblichen Absicherung auf. Daraus lässt sich keine automatische Deckung für einen konkreten Schaden ableiten.[3][4]
Für Ihre Vertragsprüfung bedeutet das: Lassen Sie sich die passende Klausel zeigen und anhand eines konkreten Beispiels erklären.
Innere Unruhen: Nicht jede Ausschreitung fällt darunter
Einzelne Gewalttaten im Umfeld einer Demonstration sind nicht automatisch innere Unruhen. Die versicherungsvertragliche Einordnung richtet sich nach den jeweiligen Definitionen und dem tatsächlichen Geschehen. Bei größeren gewaltsamen Ausschreitungen kann dieser besondere Gefahrenbereich relevant werden.[1][2]
Prüfen Sie deshalb sowohl den möglichen Ausschluss als auch einen vereinbarten Einschluss. Die Bezeichnung des Vertrags allein reicht nicht. Ebenso sollte geklärt sein, ob der vereinbarte Schutz die Sachwerte und den zugehörigen Ertragsausfall gleichermaßen berücksichtigt. Die GDV-Musterbedingungen zur Betriebsunterbrechung behandeln innere Unruhen ausdrücklich über das Zusammenspiel von Ausschluss und vereinbarter Gefahr.[5]
Der Laden bleibt geschlossen – wer trägt die wirtschaftlichen Folgen?
Eine Ertragsausfall- bzw. Betriebsunterbrechungsversicherung kann die wirtschaftlichen Folgen einer Unterbrechung nach einem entsprechend versicherten Sachschaden absichern. Welche Gefahren und Leistungen dazugehören, hängt vom Vertrag ab.[6]
Eine vorsorgliche Schließung aus Sorge vor möglichen Ausschreitungen löst ohne versicherten Sachschaden regelmäßig keine Leistung aus einer klassischen sachschadenabhängigen Betriebsunterbrechungsversicherung aus. Sondervereinbarungen müssen gesondert geprüft werden.[1][5]
Für Ihre Planung sollten außerdem drei Fragen beantwortet sein: Wie lange würde eine Wiedereröffnung realistisch dauern? Welcher Zeitraum ist versichert? Und welche Entschädigungsgrenzen oder Selbstbehalte gelten? Betrachten Sie dabei auch mögliche Lieferzeiten für Ersatz und die Abhängigkeit von einzelnen Dienstleistern.
Welcher Schaden gehört in welche Prüfung?
Die Übersicht nennt mögliche Ansatzpunkte, keine verbindlichen Leistungszusagen.
| Situation | Möglicher Deckungsansatz | Wichtiger Prüfpunkt |
|---|---|---|
| Schaufensterscheibe zerstört | Glasdeckung | Erfasste Verglasung und vereinbarter Umfang |
| Einrichtung nach einem Einbruch beschädigt | Inhaltsdeckung für Vandalismus nach Einbruch | Tathergang und vertragliche Voraussetzungen |
| Einrichtung ohne Einbruch mutwillig zerstört | Böswillige Beschädigung | Gefahr ausdrücklich vereinbart? |
| Waren nach Eindringen entwendet | Einbruchdiebstahldeckung | Erfüllt das Geschehen die vereinbarte Definition? |
| Schäden im Zusammenhang mit inneren Unruhen | Entsprechender Gefahreneinschluss | Definition, Ausschlüsse und Entschädigungsgrenzen |
| Betrieb infolge eines Sachschadens unterbrochen | Ertragsausfalldeckung | Versicherter Auslöser, Haftzeit und Leistungsumfang |
Fachliche Grundlagen der Übersicht: [1] bis [6].
Fünf Fragen für Ihren nächsten Versicherungscheck
- Welche Gefahren stehen tatsächlich im Vertrag? Lassen Sie Einbruchdiebstahl, Vandalismus nach Einbruch, böswillige Beschädigung und innere Unruhen einzeln einordnen.
- Sind die richtigen Sachen und Werte berücksichtigt? Prüfen Sie Einrichtung, Warenbestand und Zuständigkeiten für Gebäudebestandteile.
- Wie passen Sach- und Ertragsausfallschutz zusammen? Lassen Sie sich erklären, welcher Schaden welche Leistung auslösen kann.
- Wie belastbar ist die finanzielle Absicherung? Besprechen Sie Grenzen, Selbstbehalte und die realistische Dauer einer Wiederaufnahme.
- Wer organisiert den Schadenfall? Halten Sie Ansprechpartner und die benötigten Unterlagen zentral verfügbar.
Wenn bereits etwas passiert ist
Bringen Sie sich und andere nicht in Gefahr. Melden Sie den Schaden unverzüglich Ihrem Versicherer bzw. über den vereinbarten Meldeweg und erstatten Sie bei Straftaten Anzeige. Dokumentieren Sie Schäden und fehlende Gegenstände. Stimmen Sie Aufräumen und Reparaturen ab; notwendige Maßnahmen gegen weitere Schäden dürfen dadurch nicht verzögert werden.[1]
Meine Einordnung als Unternehmerberater
Ein Vertrag sollte sich an nachvollziehbaren Betriebsszenarien messen lassen: Was passiert mit Ihrem Ladenlokal, Ihren Waren und Ihrer Liquidität, wenn der Betrieb mehrere Tage ausfällt?
Bei Fitzner Corporate betrachten wir diese Fragen gemeinsam mit Ihnen. Ausgangspunkt sind Ihre vorhandenen Unterlagen und Ihr tatsächlicher Betrieb. Daraus lässt sich ableiten, wo Ihr Konzept passt und welche Punkte genauer untersucht werden sollten.
Sie möchten wissen, wie Ihr Ladenlokal abgesichert ist?
Bringen Sie zum Gespräch nach Möglichkeit Versicherungsschein, Nachträge und Bedingungen mit. So können wir die vereinbarten Deckungen konkret einordnen.
Fachlicher Hinweis
Dieser Beitrag bietet eine allgemeine Orientierung. Maßgeblich sind der konkrete Schadenhergang sowie Versicherungsschein, Nachträge und vereinbarte Bedingungen. Die genannten Deckungsansätze sind keine Zusage für einen Einzelfall.
Quellen und weiterführende Informationen
Rechercheabruf: 6. November 2026. Produktinformationen einzelner Versicherer dienen der Veranschaulichung und stellen keine Produktempfehlung dar.
- GDV: Schäden bei Demonstrationen – welche Versicherung zahlt? (öffnet in neuem Tab) Aktualisiert am 30.10.2026.
- GDV: AGIS 2024 – Allgemeine Musterbedingungen für die Gebündelte Industrielle Sachversicherung (öffnet in neuem Tab) Insbesondere A1-1, A1-3 und A1-8. Unverbindliches Muster für industrielle Risiken, kein automatisch anwendbarer Gewerbevertrag.
- AXA: Inhaltsversicherung für Betriebe (öffnet in neuem Tab)
- Allianz: Inhaltsversicherung für Unternehmen (öffnet in neuem Tab)
- GDV: AGIB 2024 – Musterbedingungen zur industriellen Betriebsunterbrechungsversicherung (öffnet in neuem Tab) Insbesondere Gefahrengruppe innere Unruhen und A2-15.4. Unverbindliches Muster.
- AXA: Ertragsausfallversicherung (öffnet in neuem Tab)
FC Unternehmerimpulse