Unternehmerfinanzen & Vorsorge
Firmenliquidität 2027: Was muss verfügbar bleiben – und was kann für Ihr Unternehmen arbeiten?
Wie Unternehmer Betriebsreserve, geplante Investitionen und langfristig verfügbares Kapital sinnvoll auseinanderhalten.

Das Wichtigste in Kürze
- Ein hoher Kontostand zeigt nicht, welcher Betrag tatsächlich angelegt werden kann: Erst kommen Steuern, laufende Verpflichtungen und geplante Investitionen.
- Der Zeithorizont entscheidet: Mittel, die bald gebraucht werden, gehören nicht in schwankungsanfällige Anlagen.
- Die Risikotragfähigkeit des Unternehmens begrenzt, welche Wertschwankungen vertretbar sind. Auch breit gestreute Anlagen können erhebliche Verluste erleiden.
- Tages- und Festgeld, Geldmarktfonds, Anleihen und Aktienfonds unterscheiden sich in Verfügbarkeit, Risiko und Einlagensicherung.[2][4][5][6]
- Verglichen werden sollten die Gesamtkosten: Produktkosten, laufende Kosten und Beratungsvergütung gemeinsam.
Inhalt dieses Beitrags
- Die Ausgangsfrage
- Erst den Bedarf klären, dann die Anlage auswählen
- Drei Bereiche für die Liquiditätsplanung
- Anlagemöglichkeiten sachlich vergleichen
- Fiktives Beispiel: Eine GmbH mit 500.000 Euro Guthaben
- Gesamtkosten und Vergütung
- Häufige Fehler
- Fünf Fragen für die Geschäftsführung
- Meine Einordnung
- Wichtiger Hinweis
- Quellen und weiterführende Informationen
Die Ausgangsfrage
„Auf unserem Geschäftskonto liegt mehr Geld, als wir im Alltag benötigen. Welche Möglichkeiten haben wir damit?“
Diese Frage stellen sich viele Inhaber und Geschäftsführer. Ein hoher Kontostand allein beantwortet sie nicht, denn er zeigt nicht, welcher Betrag tatsächlich angelegt werden kann. Zuerst müssen bereits vorgesehene Steuerzahlungen, laufende Verpflichtungen und geplante Investitionen berücksichtigt werden. Erst der Rest kommt als Anlagebetrag überhaupt infrage.
Erst den Bedarf klären, dann die Anlage auswählen
Bevor über Produkte gesprochen wird, sollte die Planung stehen. Berücksichtigen Sie insbesondere:
- Steuern und sonstige bereits absehbare Zahlungsverpflichtungen
- Gehälter und laufende Betriebskosten
- Saisonale Schwankungen und verspätete Kundenzahlungen
- Geplante Anschaffungen und Finanzierungsvorhaben
- Eine Reserve für unerwartete betriebliche Belastungen
Wie hoch die Reserve sein sollte, lässt sich nicht pauschal sagen. Es kommt darauf an, wie stark Ihre Umsätze schwanken, wie schnell Kunden zahlen, wie hoch Ihre Fixkosten sind, ob Kreditlinien bestehen und wie abhängig Sie von einzelnen Kunden oder Lieferanten sind.
Drei Bereiche für die Liquiditätsplanung
Zur Orientierung hilft es, die Mittel in drei Bereiche zu gliedern:
- Betrieblich benötigte Liquidität: Mittel, die für den laufenden Betrieb und als Reserve jederzeit verfügbar sein müssen.
- Mittel für absehbare Ausgaben und Investitionen: Beträge für Steuern, geplante Anschaffungen und andere Vorhaben mit bekanntem Zeitpunkt.
- Langfristig verfügbares Unternehmensvermögen: Mittel, die nach heutigem Stand über einen längeren Zeitraum nicht benötigt werden.
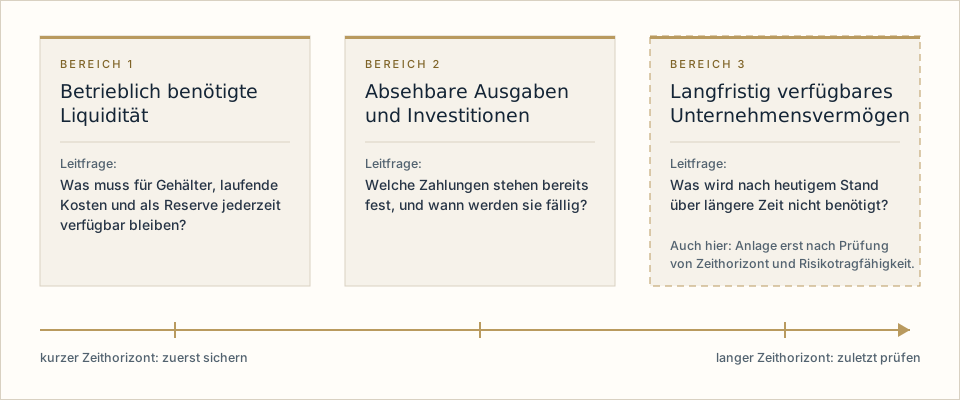
Diese Gliederung ist eine Planungshilfe. Zeithorizonte und Beträge müssen zum Unternehmen passen. Auch langfristig verfügbare Mittel gehören nicht automatisch vollständig in Aktienanlagen: Ein Teil kann in liquiditätsnahen Anlagen bleiben, ein anderer auf mehrere Anlageformen verteilt werden.
Anlagemöglichkeiten sachlich vergleichen
Zur Marktlage: Die Europäische Zentralbank hat ihren Einlagesatz zum 16. September 2026 auf 2,50 Prozent angehoben (Stand 6. November 2026).[1] Ein Leitzins ist keine Zinszusage für ein Firmenkonto: Was eine Bank für Tages- oder Festgeld zahlt, hängt von Institut, Betrag und Laufzeit ab und kann sich ändern. Erwartungen zur weiteren Zinsentwicklung sind keine verlässliche Planungsgrundlage.
Bei Tages- und Festgeld lohnt der Blick auf die Einlagensicherung. Die gesetzliche Entschädigung ist auf 100.000 Euro je Einleger und Bank begrenzt, und nach Angaben der Bundesbank sind auch Personen- und Kapitalgesellschaften anspruchsberechtigt.[2][3] Ausgenommen sind unter anderem Einlagen von Finanzinstituten und Versicherungsunternehmen.[3] Prüfen Sie für Ihre konkrete Gesellschaft und Bank, ob und in welchem Umfang Ihr Guthaben geschützt ist. Freiwillige Sicherungseinrichtungen der Banken begründen nach Angaben der Bundesbank keinen Rechtsanspruch auf Entschädigung.[2]
Geldmarktfonds sind keine Bankeinlagen. Ihre Anteile fallen nicht unter die gesetzliche Einlagensicherung [2], und die EU-Geldmarktfonds-Verordnung verlangt in Werbeunterlagen den Hinweis, dass der Fonds keine garantierte Anlage ist.[4]
Bei Anleihen kommen Bonitäts- und Zinsänderungsrisiken hinzu; wer vor Laufzeitende verkauft, muss den aktuellen Marktpreis hinnehmen.[5] Einzelanleihe und Anleihefonds sind nicht gleichzusetzen: Eine Einzelanleihe hat einen festen Fälligkeitstermin, an dem sie zurückgezahlt wird, sofern der Emittent zahlungsfähig ist.[5] Ein Anleihefonds bündelt viele Papiere, hat in der Regel keinen festen Rückzahlungstermin, und sein Anteilswert schwankt laufend.[6]
Auch breit gestreute Aktienfonds und ETFs unterliegen dem Marktpreisrisiko. Erhebliche Verluste sind möglich, eine verlässliche Reserve für kurzfristige Zahlungen sind sie nicht.[6] Handelbarkeit bedeutet nicht Wertstabilität: Dass sich ein Wertpapier börsentäglich verkaufen lässt, heißt nicht, dass es sich ohne Verlust verkaufen lässt. Bei Fonds können Rückgabefristen, Abschläge und Verkaufskosten hinzukommen.[6]
| Anlageform | Möglicher Einsatz | Verfügbarkeit | Wesentliche Risiken und Grenzen |
|---|---|---|---|
| Geschäftliches Tagesgeld | Betriebsreserve und kurzfristig absehbare Zahlungen | Täglich oder kurzfristig, je nach Bedingungen der Bank | Zinssatz kann angepasst werden; Einlagensicherung für die konkrete Gesellschaft und Bank prüfen; Grenzen beachten |
| Festgeld | Mittel für Ausgaben mit bekanntem Zeitpunkt | Bis zum vereinbarten Laufzeitende gebunden | Kapital ist gebunden; vorzeitige Verfügung nur nach Vereinbarung; Einlagensicherung prüfen |
| Geldmarktfonds | Liquiditätsnahe Mittel mit kurzem Anlagehorizont | Je nach Fonds meist börsentäglich; die Abwicklung braucht Zeit | Keine Bankeinlage, keine gesetzliche Einlagensicherung, keine garantierte Anlage; Anteilswert kann schwanken; Kosten |
| Anleihen bzw. Anleihefonds | Mittel mit mittlerem Zeithorizont, je nach Papier oder Fonds | Einzelanleihe: Rückzahlung bei Fälligkeit, vorher Verkauf zum Marktpreis. Anleihefonds: Rückgabe oder Verkauf meist börsentäglich | Bonitäts-, Zinsänderungs-, gegebenenfalls Währungs- und Liquiditätsrisiko; Kursverluste vor Laufzeitende möglich; Kosten |
| Breit gestreute Aktienfonds bzw. ETFs | Nur langfristig verfügbare Mittel | Meist börsentäglich handelbar, aber möglicherweise nur mit Verlust | Starke Kursschwankungen und erhebliche Verluste möglich, auch bei breiter Streuung; keine verlässliche Reserve für kurzfristige Zahlungen; Kosten |
Quellen der Übersicht: [2] bis [6]. Bei allen Anlageformen sollten Sie Kosten und die operative Abwicklungszeit berücksichtigen.
Fiktives Beispiel: Eine GmbH mit 500.000 Euro Guthaben
Das folgende Beispiel ist fiktiv. Es zeigt die Vorgehensweise und ist keine Anlageempfehlung. Zuerst wird festgelegt, welcher Teil für Verpflichtungen, geplante Investitionen und eine Reserve vorgesehen ist. Nur der verbleibende Betrag wird danach als möglicherweise langfristig verfügbar betrachtet.
| Position | Betrag in Euro | Einordnung |
|---|---|---|
| Bankguthaben insgesamt | 500.000 | Ausgangslage |
| Absehbare Steuern und Abgaben | 70.000 | Bereich 2: Zahlung in den kommenden Monaten |
| Geplante Ersatzinvestition | 95.000 | Bereich 2: Anschaffung im kommenden Jahr |
| Betriebliche Reserve | 150.000 | Bereich 1: zusätzlich zu den beiden Posten oben, für laufende Kosten und Schwankungen |
| Verbleibender Betrag | 185.000 | Bereich 3: erst nach Prüfung von Zeithorizont und Risikotragfähigkeit als möglicherweise langfristig verfügbar betrachten |
Die Rechnung: 500.000 − (70.000 + 95.000 + 150.000) = 185.000 Euro. Reserve und eingeplante Ausgaben sind nicht doppelt gezählt.
Diese 185.000 Euro sind kein Anlagebetrag, sondern der Rest, der überhaupt für die weitere Prüfung bleibt. Ob alles davon langfristig angelegt wird, hängt von Zeithorizont und Risikotragfähigkeit ab. Eine feste Quote nennen wir bewusst nicht.
Gesamtkosten und Vergütung
Bei einer Anlageentscheidung zählt nicht nur der Zins oder die erwartete Rendite. Zu den Kosten gehören bei Fonds unter anderem Ausgabeaufschlag, laufende Verwaltungsvergütung und Depotgebühren, hinzu kommt gegebenenfalls eine vereinbarte Beratungsvergütung.[6]
Unser Ansatz: Anlageentscheidungen sollen auf nachvollziehbaren Gesamtkosten und einer transparent vereinbarten Vergütung beruhen. Nettoprodukte bzw. gesondert vergütete Lösungen können je nach Bedarf einbezogen werden. Sie sind nicht pauschal günstiger oder besser; verglichen wird immer das Gesamtpaket aus Produktkosten, Beratungsvergütung und laufenden Kosten. Welche Vergütung für eine Leistung gilt, erklären wir Ihnen vorab.
Fitzner Corporate ist als Versicherungsmakler tätig und bietet Anlageberatung und die Vermittlung von Finanzanlagen nicht selbst an. Für diese Leistungen beziehen wir, wo erforderlich, dafür zugelassene Partner ein.
Steuerlich hängt die Behandlung von Erträgen von der Rechtsform des Unternehmens und vom Anlageinstrument ab; für Anteile an Investmentfonds gilt das Investmentsteuergesetz.[7] Pauschale Aussagen, in welcher Rechtsform eine Kapitalanlage günstiger sei, tragen deshalb nicht. Klären Sie steuerliche Fragen vorab mit Ihrer Steuerberatung.
Häufige Fehler
- Den gesamten Kontostand für frei verfügbar halten. Vieles ist oft schon gebunden.
- Benötigtes Kapital zu lange binden. Später drohen Verkäufe zu ungünstigen Bedingungen oder eine Kreditaufnahme.
- Kurzfristige Verpflichtungen mit schwankungsanfälligen Anlagen finanzieren. Verluste treffen dann, wenn gezahlt werden muss.
- Nur auf Zins oder erwartete Rendite schauen. Kosten, Risiken, Verfügbarkeit und Einlagensicherung gehören dazu.
- Firmenvermögen ohne Abstimmung wie ein privates Depot behandeln. Das Vermögen gehört der Gesellschaft; stimmen Sie sich mit Gesellschaftern und Steuerberatung ab.
Fünf Fragen für die Geschäftsführung
- Welche Zahlungen stehen fest? Betrag und Fälligkeit von Steuern, Gehältern, Krediten und Investitionen.
- Wie hoch muss die Betriebsreserve sein? Umsatzschwankungen, Zahlungsverzug und Unvorhergesehenes.
- Wann wird welcher Betrag wieder gebraucht? Jeden Betrag einem Zeithorizont zuordnen.
- Welche Wertschwankungen kann das Unternehmen tragen? Was bedeutet ein Verlust für Liquidität und Planung?
- Welche Gesamtkosten entstehen, und wer stimmt Steuern ab? Mit Steuerberatung und Gesellschaftern klären.
Meine Einordnung
Für mich beginnt eine sinnvolle Firmenanlage mit der Frage, wann das Geld wieder gebraucht wird. Erst danach folgt die Frage, wo es angelegt werden kann. Wer diese Reihenfolge einhält, trifft Entscheidungen ruhiger und kann Kosten und Risiken besser einordnen.
Bei Fitzner Corporate betrachten wir mit Ihnen Liquiditätsbedarf, Anlagehorizont und Risikobereitschaft gemeinsam, als Grundlage für ein Gespräch über Unternehmensfinanzen und Geldanlage.
Sie möchten klären, welcher Teil Ihrer Unternehmensliquidität verfügbar bleiben sollte und welche Mittel langfristig angelegt werden können?
Gemeinsam betrachten wir Ihren Bedarf, Ihre Ziele und die passenden nächsten Schritte. Steuerliche Detailfragen stimmen Sie mit Ihrer Steuerberatung ab.
Wichtiger Hinweis
Dieser Beitrag ist eine allgemeine Information mit Stand vom 6. November 2026, keine individuelle Anlageempfehlung und keine Steuer- oder Rechtsberatung. Kapitalanlagen können an Wert verlieren. Ob eine Anlageform geeignet ist, hängt von der konkreten Situation Ihres Unternehmens ab. Fitzner Corporate bietet Anlageberatung und die Vermittlung von Finanzanlagen nicht selbst an und bezieht, wo erforderlich, dafür zugelassene Partner ein. Das Rechenbeispiel ist fiktiv.
Quellen und weiterführende Informationen
Alle Quellen abgerufen am 6. November 2026. Genannte Zinssätze gelten zum jeweils angegebenen Stichtag.
- Europäische Zentralbank: Key ECB interest rates (öffnet in neuem Tab) – Einlagesatz 2,50 Prozent, gültig seit 16. September 2026 (zuvor 2,25 Prozent).
- Deutsche Bundesbank: Einlagensicherung (öffnet in neuem Tab) – gesetzliche Entschädigung bis 100.000 Euro je Einleger und Bank, Anspruchsberechtigte, freiwillige Sicherungssysteme ohne Rechtsanspruch.
- Einlagensicherungsgesetz (EinSiG), § 8 Höhe der Entschädigung (öffnet in neuem Tab) und § 6 Nicht entschädigte Einlagen (öffnet in neuem Tab).
- Verordnung (EU) 2017/1131 über Geldmarktfonds, insbesondere Art. 36 Abs. 3 (öffnet in neuem Tab) – Hinweispflicht, dass ein Geldmarktfonds keine garantierte Anlage ist.
- BaFin: Anleihen (Schuldverschreibung) (öffnet in neuem Tab) – Kurs-, Bonitäts-, Zinsänderungs-, Liquiditäts- und Währungsrisiko.
- BaFin: Wertpapierfonds (öffnet in neuem Tab) – Wertverlust, Rückgabe und Kosten von Fonds; ergänzend zu ETFs: BaFin: ETFs (öffnet in neuem Tab).
- Investmentsteuergesetz (InvStG 2018) (öffnet in neuem Tab) – Besteuerung von Investmentfonds.
FC Unternehmerimpulse