Unternehmerfinanzen & Vorsorge
Eine Strategie für gute und schlechte Börsenzeiten: breit streuen, Kosten senken, diszipliniert investieren
Warum langfristiges Investieren einen klaren Plan braucht – und wie regelbasierte Nachkäufe helfen können, auch bei fallenden Märkten handlungsfähig zu bleiben.
Das Wichtigste in Kürze
- Eine langfristige Strategie wird vor der Krise festgelegt: Regeln für fallende und steigende Märkte ersetzen Entscheidungen unter dem Eindruck aktueller Schlagzeilen.[11]
- Anlagehorizont und Verlusttragfähigkeit gehören in die Planung. Geld für Steuern, Gehälter und betriebliche Reserven darf nicht von einer Börsenerholung abhängen.[1]
- Rebalancing stellt eine vereinbarte Aufteilung wieder her und kann nach Aktienverlusten Nachkäufe bedeuten. Es ist vor allem Risikosteuerung, keine Garantie für Erholung oder Mehrertrag.[7]
- Breite Streuung verringert Einzelrisiken, verhindert aber keine weltweiten Marktrückgänge. Entscheidend sind tatsächliche Positionen und Gewichte, nicht die Zahl der Fonds.[2][5][6]
- Eine niedrige TER ist ein wichtiger Auswahlpunkt, aber nicht die vollständige Kostenrechnung.[3][12]
Inhalt dieses Beitrags
- Wenn die Börse fällt, wird der Plan auf die Probe gestellt
- Zeit haben – und das Geld in dieser Zeit entbehren können
- Antizyklisch handeln: Regeln statt Bauchgefühl
- Rechenbeispiel: Was ein Kursrückgang mit der Aufteilung macht
- Woher das Geld für Nachkäufe kommt
- Sehr breit und granular streuen
- Niedrige TER: Kosten im Blick behalten
- Die Rolle der Beratung
- Sechs Fragen für Ihre Investmentstrategie
- Meine Einordnung
- Wichtiger Hinweis
- Quellen und weiterführende Informationen
Wenn die Börse fällt, wird der Plan auf die Probe gestellt
Die Kurse sinken, die Nachrichten werden düster, im Depot steht ein Minus. Dann liegt der Gedanke nahe, auszusteigen und erst zurückzukehren, wenn die Stimmung besser ist. Das ist menschlich und kein Vorwurf. Es ist nur selten ein guter Plan: Wer verkauft, legt Verluste fest und muss danach zwei Zeitpunkte richtig treffen, den Ausstieg und die Rückkehr.
Wie viel das kosten kann, zeigt eine Auswertung von Morningstar für US-Fonds. Über zehn Jahre bis Ende 2025 erzielte der durchschnittlich investierte Dollar 8,7 Prozent pro Jahr, die Fonds selbst 9,9 Prozent; die Lücke von rund 1,2 Prozentpunkten erklärt sich durch Zeitpunkt und Höhe von Käufen und Verkäufen.[11] Das ist ein US-Durchschnitt, keine Aussage über einzelne Anleger.
Entscheidend ist deshalb, was vor der Krise festgelegt wird. Eine langfristige Strategie klärt im Voraus, wie viel Schwankung Sie finanziell und emotional aushalten und was in fallenden wie steigenden Märkten geschehen soll. Dann müssen Sie nicht bei jedem Kursrückgang unter dem Eindruck der Schlagzeilen neu entscheiden. Die Fähigkeit, Rückgänge auszuhalten, gehört in die Planung. Sie lässt sich im Ernstfall nicht herbeiwünschen.
Die Größenordnung ist real: Der breite Weltaktienindex MSCI ACWI IMI verlor laut Indexfactsheet zwischen Oktober 2007 und März 2009 in der Spitze rund 59 Prozent (in US-Dollar).[6] Wie lange eine Erholung dauert, lässt sich vorher nicht sagen.
Zeit haben – und das Geld in dieser Zeit entbehren können
Langfristige Anlage und kurzfristig benötigte Liquidität sind zwei verschiedene Töpfe. Nach der BaFin eignen sich Wertpapiere für die langfristige Geldanlage, und ein langer Anlagezeitraum erhöht historisch betrachtet die Chance auf eine stabilere Renditeentwicklung.[1] Das hilft, Schwankungsphasen zu überstehen. Es macht eine Aktienanlage aber nicht risikofrei, und keine Haltedauer garantiert einen Gewinn.
Für Unternehmer kommt ein Punkt hinzu: Steuern, Gehälter, betriebliche Reserven und geplante Investitionen dürfen nicht davon abhängen, dass sich die Börse rechtzeitig erholt. Sie gehören in einen eigenen Liquiditätsbereich, wie wir ihn in Firmenliquidität 2027 beschreiben.
Antizyklisch handeln: Regeln statt Bauchgefühl
Drei Mechanismen werden oft vermischt. Sie unterscheiden sich in Wirkung und Risiko:
| Mechanismus | Was geschieht? | Wirkung auf das Risikoprofil |
|---|---|---|
| Sparplan | Ein gleichbleibender Betrag erwirbt bei niedrigeren Anteilpreisen mehr Anteile | Verändert die Aufteilung nur über neue Beiträge, kein Schutz vor Verlusten |
| Rebalancing | Eine vereinbarte Aufteilung wird wiederhergestellt; nach Aktienverlusten werden dafür Aktien nachgekauft | Stellt das ursprüngliche Risikoprofil wieder her |
| Zusätzliche antizyklische Steuerung | Die Aktienquote wird nach vorher definierten Regeln zeitweise über die Zielquote erhöht | Erhöht das Risiko vorübergehend und verändert das Risikoprofil |
Sparplan. Wer monatlich 300 Euro anlegt, erhält bei einem Anteilpreis von 100 Euro drei Anteile, bei 80 Euro 3,75 Anteile. Das ist Arithmetik, keine Überrendite. Steht ein größerer Betrag auf einmal bereit, schnitt die sofortige Einmalanlage historisch in etwa zwei Dritteln der untersuchten Fälle besser ab als die Verteilung über mehrere Monate; diese glättet vor allem das Risiko des Einstiegszeitpunkts.[8] Wer laufend aus Einkommen spart, hat diese Wahl ohnehin nicht.
Rebalancing. Wissenschaftlich gilt es vor allem als Risikosteuerung. In einer Untersuchung für Aktien-Anleihen-Portfolios mit Daten aus den USA, Großbritannien und Deutschland senkte es das Risiko gegenüber „Kaufen und Halten“, bei den Renditen fanden die Autoren keinen statistisch belegbaren Unterschied.[7] Einen pauschalen Zusatzertrag sollte man daraus nicht ableiten.
Zusätzliche antizyklische Steuerung. Die Aktienquote wird nach vorher definierten Regeln zeitweise angehoben und später wieder zurückgeführt. Die Überlegung: Nach starken Kursrückgängen können erwartete Renditen höher sein, weil Anleger mehr Ausgleich für das Risiko verlangen. Die Forschung zu schwankenden Renditeerwartungen liefert dafür eine Grundlage [9]; als verlässliches Prognosesignal hat sich jedoch ein großer Teil der untersuchten Kennzahlen nicht bewährt.[10] Das Verfahren ist deshalb ein Risikoentscheid und kein Rechentrick. Es erhöht das Risiko, nachdem bereits Verluste entstanden sind, und kann weitere Verluste verstärken. Eine regelbasierte Strategie ist zudem nicht automatisch rein passiv: Sie legt Schwellen und Quoten fest.
Rechenbeispiel: Was ein Kursrückgang mit der Aufteilung macht
Ein ausdrücklich fiktives Portfolio ohne Kosten und Steuern: 100.000 Euro, davon 70.000 Euro in Aktien und 30.000 Euro in einem defensiven Anteil. Die Aktien fallen um 20 Prozent; der defensive Anteil bleibt nur in diesem vereinfachten Beispiel unverändert.
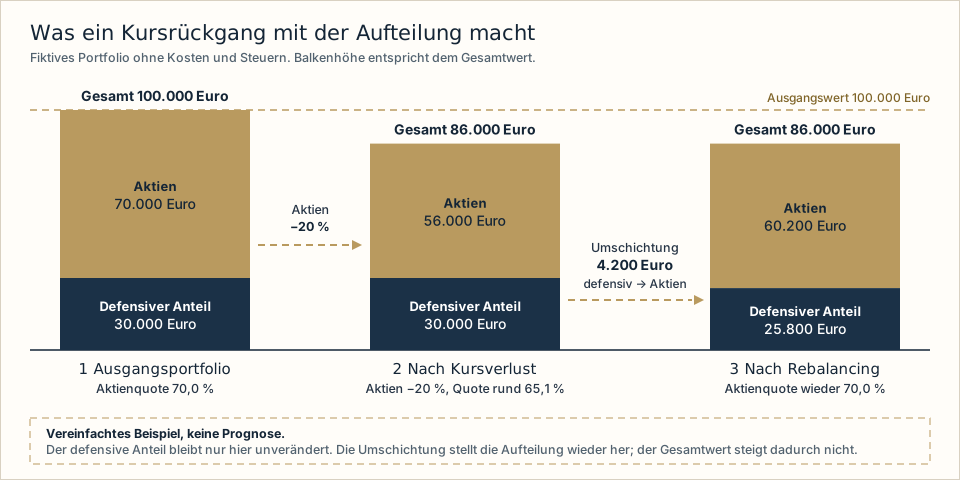
Danach sind es 56.000 Euro in Aktien und 30.000 Euro im defensiven Anteil, zusammen 86.000 Euro. Die Aktienquote sank von 70 auf rund 65,1 Prozent. Um 70 Prozent wiederherzustellen, müssen 60.200 Euro in Aktien liegen, also werden 4.200 Euro aus dem defensiven Anteil in Aktien umgeschichtet: 60.200 Euro Aktien, 25.800 Euro defensiv.
Dadurch entsteht kein Gewinn, und der Gesamtwert kehrt nicht auf 100.000 Euro zurück. Die ursprüngliche Risikoverteilung ist wiederhergestellt, mehr nicht. Fallen die Aktien weiter, sinkt auch das Portfolio weiter. Zum Vergleich eine zeitweise erhöhte Zielquote von 75 Prozent: 64.500 Euro Aktien, 21.500 Euro defensiv.
| Gesamtwert danach (fiktiv) | Ohne Umschichtung | Rebalancing auf 70 % | Zielquote zeitweise 75 % |
|---|---|---|---|
| Aktien / defensiv | 56.000 / 30.000 Euro | 60.200 / 25.800 Euro | 64.500 / 21.500 Euro |
| Aktien fallen weitere 10 % | 80.400 Euro | 79.980 Euro | 79.550 Euro |
| Aktien steigen 10 % | 91.600 Euro | 92.020 Euro | 92.450 Euro |
Die Unterschiede sind klein und wirken in beide Richtungen. Das Beispiel belegt keinen Vorteil einer Variante. Es zeigt, dass die dritte Spalte kein Rebalancing mehr ist: Sie nimmt bewusst mehr Aktienrisiko in Kauf.
Woher das Geld für Nachkäufe kommt
Nachkäufe brauchen eine Quelle, und die muss vor der Krise feststehen:
- Laufende Sparbeiträge, die ohnehin anstehen.
- Geeignete Anlagereserven, die ausdrücklich für diesen Zweck vorgesehen und nicht betriebsnotwendig sind.
- Umschichtungen innerhalb des Portfolios, wie im Rechenbeispiel aus dem defensiven Anteil.
Betriebsnotwendige Reserven bleiben davon getrennt. Nachkäufe auf Kredit empfehlen wir nicht: Zinsen und Tilgung laufen weiter, auch wenn der Kurs weiter fällt.
Ein defensiver Anteil ist risikoärmer, nicht risikofrei. Auch kurzlaufende Anleihefonds können schwanken und Verluste erleiden; steigt das Zinsniveau, kann der Wert einer Anleihe sinken.[4] Und Nachkäufe können weiter an Wert verlieren. Sie garantieren weder eine schnelle Erholung noch eine Überrendite noch stabile Jahresergebnisse. „Stabilität“ meint hier den Entscheidungsprozess: klare Regeln und eine nachvollziehbare Risikosteuerung, keine gleichmäßige Wertentwicklung.
Sehr breit und granular streuen
Diversifikation verringert bestimmte Einzelrisiken: Wer nicht alles in einen Wert investiert, begrenzt Verlustrisiken.[1][5] Weltweite Marktrückgänge verhindert sie nicht. Fällt eine ganze Anlageklasse, hilft Streuung innerhalb dieser Klasse nur begrenzt.[2][6] Breit heißt dabei mehrere Ebenen:
- Länder und Wirtschaftsregionen
- Branchen
- viele einzelne Unternehmen
- Unternehmensgrößen, auch kleinere Unternehmen
- unterschiedliche Anlageklassen entsprechend dem Risikoprofil
Zur Größenordnung: Der Index MSCI ACWI IMI umfasst laut Factsheet 8.017 Unternehmen aus 23 Industrie- und 24 Schwellenländern, große, mittlere und kleine.[6] Das beschreibt die Breite eines Marktindex, keine bestimmte Anlage und keine Gewichtung von Fitzner Corporate.
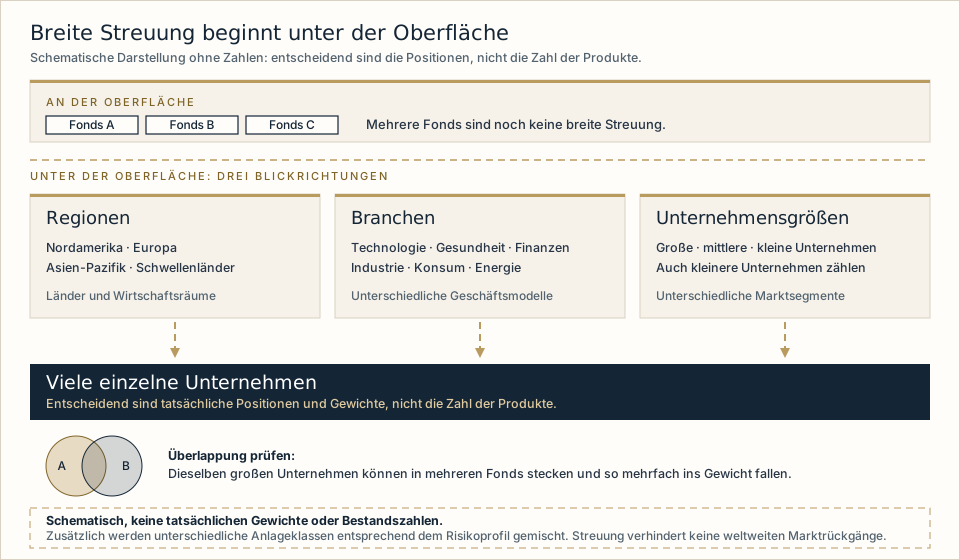
„Granular“ heißt, auf tatsächliche Positionen und Gewichte zu schauen, nicht auf die Zahl der Produkte. Viele Fonds allein ergeben noch keine gute Diversifikation, wenn sie dieselben großen Unternehmen mehrfach enthalten. Wer Marktsegmente einzeln abbildet, etwa Regionen oder Unternehmensgrößen, kann gezielt gewichten, nimmt dafür aber mehr Aufwand und mitunter höhere Kosten in Kauf. Ein breit aufgestellter einzelner Fonds kann ebenfalls sehr viele Unternehmen abdecken. Beides sind Abwägungen, keine Rangfolge.
Niedrige TER: Kosten im Blick behalten
Die laufenden Kosten eines Fonds, häufig als Total Expense Ratio (TER) ausgewiesen, umfassen die vom Fonds getragenen Kosten ohne erfolgsabhängige Vergütung und ohne Transaktionskosten.[12] Sie werden direkt aus dem Fondsvermögen bezahlt und mindern den Anteilswert, deshalb erscheinen sie nicht als Abbuchung.[3] Passive ETFs haben meist niedrigere Gebühren als aktiv gemanagte Fonds.[2]
Eine niedrige TER ist ein wichtiger Auswahlpunkt, aber nicht die vollständige Kostenrechnung. Hinzu kommen Transaktionskosten im Fonds, Ausgabeaufschläge und Depotgebühren [3] sowie Handelsspannen beim Börsenkauf, Vertragskosten und die Beratungsvergütung. Historische Fondsrenditen werden üblicherweise bereits nach Abzug der Fondskosten ausgewiesen und dürfen deshalb nicht nochmals um die TER gekürzt werden.[12] Wie sich Vertrags- und Fondskosten bei einer Rentenversicherung zusammensetzen, erklärt unser Beitrag Karosserie und Motor.
Die Rolle der Beratung
Ein Regelwerk ersetzt keine Begleitung. Beratung kann helfen bei:
- passender Risikoverteilung und Anlagezielen,
- verständlichen Regeln,
- regelmäßiger Überprüfung,
- Begleitung in schwierigen Marktphasen,
- Anpassung bei veränderten Lebens- oder Unternehmensumständen.
Disziplin bedeutet nicht, einen einmal gefassten Plan trotz veränderter Voraussetzungen unverändert fortzuführen: Ein Unternehmensverkauf, hoher Investitionsbedarf oder eine Familienplanung können die Regeln ändern. Einen jährlichen Mehrertrag durch Beratung nennen wir nicht.
Wichtig zur Einordnung: Fitzner Corporate wird als Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO betrieben. Wir ordnen Anlagehorizont, Verlusttragfähigkeit, Regeln und Kosten gemeinsam mit Ihnen ein. Anlageberatung, Anlagevermittlung und Vermögensverwaltung bieten wir nicht selbst an; wo erforderlich, beziehen wir dafür zugelassene Partner ein. Ob Nachkäufe oder Umschichtungen in einer konkreten Lösung automatisch erfolgen oder von Ihnen oder einem Dienstleister ausgelöst werden, richtet sich nach der vereinbarten Lösung. Von „Automatik“ sprechen wir nur, wo sie dokumentiert ist.
Sechs Fragen für Ihre Investmentstrategie
- Wann brauche ich das investierte Geld?
- Welche Verluste kann ich finanziell und emotional tragen?
- Welche Regeln gelten bei fallenden und bei steigenden Märkten?
- Woher kommen mögliche Nachkäufe?
- Wie breit ist die Anlage tatsächlich gestreut, auch unter der Oberfläche?
- Welche Gesamtkosten fallen an?
Meine Einordnung
Eine gute Strategie verspricht keine ruhigen Märkte, sondern ruhige Entscheidungen. Sie legt Horizont, Risiko, Regeln, Streuung und Kosten fest, bevor die Kurse fallen, und wird überprüft, wenn sich Ihr Leben oder Ihr Unternehmen ändert. Wie das mit Ihrer übrigen Versorgung zusammenspielt, ordnen wir auf der Seite Geschäftsführer & Unternehmensfinanzen ein.
Sie möchten Anlagehorizont, Regeln, Streuung und Kosten Ihrer langfristigen Geldanlage strukturiert einordnen?
Gemeinsam ordnen wir Ihre Ziele, Ihre Verlusttragfähigkeit und Ihre Unterlagen ein, ohne Zeitdruck. Konkrete Anlageberatung und -vermittlung erfolgt, wo erforderlich, über dafür zugelassene Partner.
Wichtiger Hinweis
Dieser Beitrag ist eine allgemeine Information mit Stand vom 17. November 2026, keine individuelle Anlageempfehlung und keine Anlageberatung. Wertverluste sind auch bei langfristiger Anlage und breiter Streuung möglich; vergangene Entwicklungen sind kein verlässlicher Hinweis auf künftige. Alle Zahlen im Rechenbeispiel sind fiktiv, ohne Kosten und Steuern, und keine Prognose. Fitzner Corporate wird als Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO betrieben und bietet keine Anlageberatung, Anlagevermittlung oder Vermögensverwaltung an. Steuerliche und rechtliche Fragen klären Sie mit den dafür zuständigen Stellen.
Quellen und weiterführende Informationen
Alle Quellen abgerufen am 17. November 2026. Wissenschaftliche Arbeiten sind über ihren DOI verlinkt; Studienergebnisse beruhen auf historischen Daten und den jeweils genannten Märkten.
- BaFin: Einmaleins der Geldanlage (öffnet in neuem Tab) – Risikostreuung, langer Anlagezeitraum.
- BaFin: ETFs (öffnet in neuem Tab) – Marktpreisrisiko, Kosten passiver ETFs, Grenzen der Diversifikation.
- BaFin: Wertpapierfonds (öffnet in neuem Tab) – laufende Kosten, Transaktionskosten, Depotgebühren, Ausgabeaufschlag.
- BaFin: Anleihen (öffnet in neuem Tab) – Kurs- und Zinsänderungsrisiko.
- Harry Markowitz: Portfolio Selection. The Journal of Finance, 7 (1), 1952, S. 77–91 (öffnet in neuem Tab) – Theorie der Diversifikation.
- MSCI: Index Factsheet MSCI ACWI IMI Index (USD) (öffnet in neuem Tab) – offizielle Indexunterlage, Datenstand 30. Oktober 2026; Zahl der Unternehmen und Länder, größter Rückgang seit 1994. Die Angaben sind in US-Dollar.
- Dichtl, Drobetz, Wambach: Testing rebalancing strategies for stock-bond portfolios across different asset allocations. Applied Economics, 48 (9), 2016, S. 772–788 (öffnet in neuem Tab) – historische Simulation mit Daten aus den USA, Großbritannien und Deutschland.
- Vanguard Research: Cost averaging: Invest now or temporarily hold your cash? (Februar 2023) (öffnet in neuem Tab) – Anbieterstudie, historische und simulierte Marktdaten.
- John H. Cochrane: Presidential Address: Discount Rates. The Journal of Finance, 66 (4), 2011, S. 1047–1108 (öffnet in neuem Tab) – Übersichtsarbeit zu schwankenden Renditeerwartungen.
- Goyal, Welch, Zafirov: A Comprehensive 2022 Look at the Empirical Performance of Equity Premium Prediction. The Review of Financial Studies, 37 (11), 2024, S. 3490–3557 (öffnet in neuem Tab) – Prüfung von Prognosevariablen für die Aktienrendite.
- Morningstar: Mind the Gap 2026 (6. August 2026) (öffnet in neuem Tab) – Auswertung für US-Fonds und ETFs, zehn Jahre bis 31. Dezember 2025.
- BVI Bundesverband Investment und Asset Management: How much do funds cost? (öffnet in neuem Tab) – Verbandsangabe; laufende Kosten, Transaktionskosten, erfolgsabhängige Vergütung. Zur Wertentwicklung nach Abzug der Fondskosten: Die BVI-Methode (öffnet in neuem Tab).
FC Unternehmerimpulse