Unternehmerfinanzen & Vorsorge
Private Krankenversicherung 2027: Was sich ändert – und was Sie jetzt prüfen sollten
Neue Einkommensgrenzen, mögliche Beitragsanpassungen und wichtige Fragen für Unternehmer, Geschäftsführer und Angestellte.
Das Wichtigste in Kürze
- Zwei Grenzen, zwei Aufgaben: Die Jahresarbeitsentgeltgrenze entscheidet über die Versicherungsfreiheit von Angestellten, die Beitragsbemessungsgrenze über GKV-Beiträge und den Höchstzuschuss des Arbeitgebers.[3][5]
- Die Werte für 2027 stehen unter Vorbehalt: Die Bundesregierung hat die Verordnung am 7. Oktober 2026 beschlossen, die Zustimmung des Bundesrats ist offen. Gesetzlich verkündet ist die einmalige Anhebung um 3.600 Euro.[1][2][3]
- Für Angestellte, die am 31. Dezember 2026 privat vollversichert und versicherungsfrei waren, gilt eine eigene Grenze von 80.550 statt 84.150 Euro.[2][3]
- Beitragsanpassungen sind individuell. Verbandsprognosen sagen nichts über den Beitrag Ihres Vertrags.[8]
- Bei Selbstständigen und Geschäftsführern zählt der sozialversicherungsrechtliche Status, nicht die Berufsbezeichnung.[5][13]
Inhalt dieses Beitrags
- Was 2027 für Ihre Krankenversicherung bedeutet
- Zwei Grenzen mit unterschiedlichen Aufgaben
- Wechsel aus der GKV: mehr als „Einkommen über der Grenze“
- Angestellte: Warum eine steigende Grenze auch Privatversicherte betrifft
- Selbstständige und Geschäftsführer: Der Status entscheidet
- Arbeitgeberzuschuss 2027
- Beitragsanpassungen: keine einheitliche Erhöhung
- Was bereits Versicherte prüfen können
- Checkliste zum Jahreswechsel
- Meine Einordnung
- Wichtiger Hinweis
- Quellen und weiterführende Informationen
Was 2027 für Ihre Krankenversicherung bedeutet
Gibt es Handlungsbedarf, weil sich Grenzen verschieben, der berufliche Status ändert oder der Versicherer die Beiträge anpasst? Um das zu beantworten, hilft es, drei Ebenen zu trennen:
- Gesetzliche Änderungen und neue Rechengrößen, die für alle gelten, die unter die jeweilige Regel fallen.
- Individuelle Änderungen Ihres Vertrags, etwa eine Beitragsanpassung Ihres Versicherers.
- Bereits bestehende Regeln, die zum Jahreswechsel besonders relevant werden, zum Beispiel Tarifwechsel oder Fristen für eine Befreiung.
Der Beitrag gibt den Stand vom 7. November 2026 wieder. Er ist weder eine Empfehlung für noch gegen die private Krankenversicherung.
Zwei Grenzen mit unterschiedlichen Aufgaben
Die Jahresarbeitsentgeltgrenze (Versicherungspflichtgrenze) entscheidet, ob Angestellte versicherungsfrei sind und damit privat versichert sein können.[5] Die Beitragsbemessungsgrenze begrenzt das Einkommen, aus dem in der gesetzlichen Krankenversicherung (GKV) Beiträge berechnet werden. Sie ist außerdem Rechengröße für den Höchstzuschuss des Arbeitgebers.[3][5]
Beide steigen 2027 über die Anpassung an die Lohnentwicklung (4,38 Prozent) hinaus: Das Gesetz vom 24. Juli 2026 hebt die allgemeine Jahresarbeitsentgeltgrenze und die Beitragsbemessungsgrenze 2027 einmalig zusätzlich um 3.600 Euro an.[1][2][3]
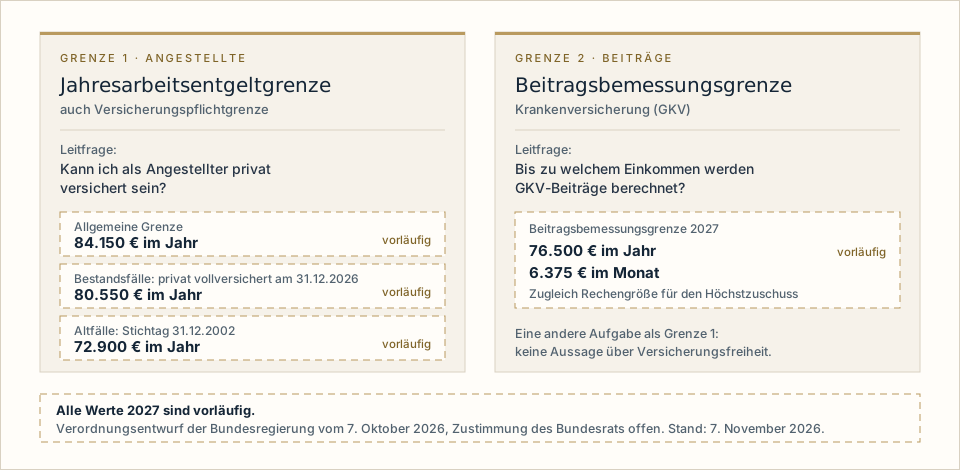
Status der 2027-Werte: Verordnung der Bundesregierung beschlossen (7. Oktober 2026), Zustimmung des Bundesrats offen, noch nicht verkündet. Die Anhebung um 3.600 Euro ist gesetzlich verkündet.
| Kennzahl | 2026 | 2027 | Status der 2027-Angabe | Praktische Bedeutung |
|---|---|---|---|---|
| Allgemeine Jahresarbeitsentgeltgrenze (§ 6 Abs. 6 SGB V) | 77.400 € im Jahr (6.450 € im Monat) | 84.150 € im Jahr (7.012,50 € im Monat) | Verordnungsentwurf; Bundesrat offen | Versicherungsfreiheit von Angestellten, soweit keine der beiden folgenden Grenzen gilt |
| Grenze für Bestandsfälle (§ 6 Abs. 8 SGB V) | 77.400 € im Jahr | 80.550 € im Jahr (6.712,50 € im Monat) | Verordnungsentwurf; Bundesrat offen | Angestellte, die am 31.12.2026 versicherungsfrei und privat vollversichert waren: ohne Aufschlag von 3.600 € |
| Besondere Grenze (§ 6 Abs. 7 SGB V) | 69.750 € im Jahr (5.812,50 € im Monat) | 72.900 € im Jahr (6.075 € im Monat) | Verordnungsentwurf; Bundesrat offen | Altfälle: am 31.12.2002 versicherungsfrei und privat vollversichert |
| Beitragsbemessungsgrenze Krankenversicherung | 69.750 € im Jahr (5.812,50 € im Monat) | 76.500 € im Jahr (6.375 € im Monat) | Verordnungsentwurf; Bundesrat offen | Beitragsberechnung in der GKV; Grundlage des Höchstzuschusses |
Die Werte für 2027 stammen aus [2] und [3], die Bezeichnungen der Grenzen aus [5]. Die Werte für 2026 stammen aus der geltenden Verordnung [4] und der Meldung der Rentenversicherung [14]; für die Bestandsgrenze galt 2026 die allgemeine Grenze.
Wechsel aus der GKV: mehr als „Einkommen über der Grenze“
Maßgeblich ist das regelmäßige Jahresarbeitsentgelt: Gehalt und regelmäßige Bestandteile wie Urlaubs- oder Weihnachtsgeld, nicht aber gelegentliche Überstundenvergütung.[9] Wird die Grenze überschritten, endet die Versicherungspflicht erst mit Ablauf des Kalenderjahres, in dem das geschieht. Sie endet nicht, wenn das Entgelt die ab dem nächsten Jahr geltende Grenze nicht übersteigt.[5] Wer zum Jahreswechsel 2027/2028 wechseln will, muss also auch die Grenze für 2028 im Blick behalten; sie steht noch nicht fest.
Angestellte: Warum eine steigende Grenze auch Privatversicherte betrifft
Ein fiktives Beispiel: Zwei Angestellte waren am 31. Dezember 2026 privat vollversichert und versicherungsfrei, weil sie die damalige Grenze von 77.400 Euro überschritten haben. Angestellte A hat ein regelmäßiges Jahresentgelt von 79.000 Euro, Angestellter B von 82.000 Euro. Für beide gilt 2027 die Bestandsgrenze von 80.550 Euro.[3]
B liegt darüber und bleibt versicherungsfrei. A liegt 1.550 Euro darunter (80.550 − 79.000); ohne Gehaltsänderung kann deshalb Versicherungspflicht in der GKV eintreten. Ob das tatsächlich so ist, hängt vom regelmäßigen Jahresentgelt und weiteren Umständen ab, etwa mehreren Beschäftigungen. Die Prüfung gehört in den Einzelfall.
Befreiung von der Versicherungspflicht: Wer wegen einer geänderten Grenze versicherungspflichtig wird, kann sich auf Antrag befreien lassen (§ 8 Abs. 1 Nr. 1 SGB V). Der Antrag ist innerhalb von drei Monaten nach Beginn der Versicherungspflicht bei der Krankenkasse zu stellen. Die Befreiung kann nicht widerrufen werden, und sie wirkt nur, wenn eine anderweitige Absicherung nachgewiesen wird.[5] Die neue Fassung nennt als Anlass Änderungen nach § 6 Abs. 6 Satz 2 und 4 sowie Abs. 7 oder 8; die einmalige Erhöhung um 3.600 Euro steht dort nicht ausdrücklich.[3] Was das im Einzelfall bedeutet, sollten Sie vor einer Entscheidung klären. Die Befreiung ist endgültig und kein Standardweg: Familie, Beitragsentwicklung und eine spätere Rückkehr in die GKV gehören vorher in die Prüfung.
Selbstständige und Geschäftsführer: Der Status entscheidet
- Die Jahresarbeitsentgeltgrenze regelt die Versicherungsfreiheit von Arbeitern und Angestellten.[5] Für hauptberuflich Selbstständige ist sie keine allgemeine Einkommenshürde.
- Bei Gesellschafter-Geschäftsführern kommt es auf den konkreten sozialversicherungsrechtlichen Status an. Ob eine Beschäftigung oder eine selbstständige Tätigkeit vorliegt, kann auf Antrag die Deutsche Rentenversicherung Bund im Statusfeststellungsverfahren entscheiden.[13]
- Die Bezeichnung „Geschäftsführer“ beantwortet weder die Frage nach der Versicherungspflicht noch die nach einem Arbeitgeberzuschuss. Den Zuschuss gibt es für Beschäftigte, die nur wegen Überschreitens der Jahresarbeitsentgeltgrenze versicherungsfrei sind.[5]
- Familienkonstellation, Einkommensentwicklung und langfristige Finanzierung gehören in die persönliche Prüfung.
Arbeitgeberzuschuss 2027
Krankenversicherung: Der Zuschuss beträgt höchstens die Hälfte Ihres tatsächlichen Beitrags und ist zusätzlich begrenzt: Maßgeblich sind der halbe allgemeine Beitragssatz (14,6 Prozent) und der halbe durchschnittliche Zusatzbeitragssatz, angewendet auf die Beitragsbemessungsgrenze.[5] Der durchschnittliche Zusatzbeitragssatz 2027 beträgt 2,9 Prozent.[7] Rechnerisch ergibt das (14,6 + 2,9) ÷ 2 = 8,75 Prozent; 8,75 Prozent von 6.375 Euro sind 557,81 Euro im Monat. Das ist ein vorläufiger Höchstbetrag, solange die Beitragsbemessungsgrenze nicht verkündet ist.
Pflegeversicherung, getrennt davon: Der Zuschuss zur privaten Pflegepflichtversicherung ist auf den Arbeitgeberanteil begrenzt, den die soziale Pflegeversicherung vorsieht, und beträgt höchstens die Hälfte Ihres Beitrags.[6] Bei einem Beitragssatz von 3,6 Prozent und hälftiger Teilung ergeben sich 1,8 Prozent von 6.375 Euro, rechnerisch 114,75 Euro im Monat. In Sachsen gilt wegen der abweichenden Beitragsaufteilung ein niedrigerer Höchstbetrag (2026 nach Verbandsangabe 75,56 statt 104,63 Euro [9]); für 2027 ergeben sich daraus rechnerisch 82,88 Euro. Voraussetzung ist, dass der Beitragssatz unverändert bleibt; die Pflegereform ist noch ein Gesetzentwurf.[12]
Beide Beträge sind getrennte Höchstgrenzen. Wie viel Sie tatsächlich erhalten, hängt von Ihrem Beitrag ab.
Beitragsanpassungen: keine einheitliche Erhöhung
Neue Rechengrößen führen nicht automatisch zu einer gleich hohen Erhöhung aller PKV-Beiträge. Ob und wie stark ein Beitrag steigt, hängt von Versicherer, Tarif und Vertrag ab.
Nach Angaben des PKV-Verbands müssen die Beiträge zum 1. Januar 2027 „nach aktuellem Wissensstand“ für rund 53 Prozent der Privatversicherten steigen, im Durchschnitt dieser Gruppe um 13,4 Prozent (Tarife für Beihilfeberechtigte 11,4 Prozent, übrige Versicherte 15,3 Prozent). Unterjährige Anpassungen sind nicht erfasst.[8] Das ist eine Verbandsprognose und keine Aussage über Ihren Vertrag. Ein Versicherer darf nur anpassen, wenn die Leistungsausgaben eines Tarifs einen Schwellenwert überschreiten und ein unabhängiger Treuhänder zustimmt.[8] Maßgeblich ist die Mitteilung Ihres Versicherers.
Was bereits Versicherte prüfen können
Diese Punkte sind keine neuen Regeln ab 2027:
- Tarifwechsel nach § 204 VVG: Sie können in andere Tarife des Versicherers mit gleichartigem Schutz wechseln, mit Anrechnung der erworbenen Rechte und der Alterungsrückstellung. Bei höheren Leistungen darf der Versicherer Risikozuschlag, Leistungsausschluss oder Wartezeit verlangen.[10]
- Leistungen, Selbstbehalt und Beitragsentlastung gemeinsam betrachten: Ein geringerer Beitrag ist keine Verbesserung, wenn wesentliche Leistungen entfallen.
- Wechsel des Versicherers: Rechnen Sie mit einer neuen Gesundheitsprüfung. Die Alterungsrückstellung wird bei Verträgen ab 2009 nur für den Teil mitgegeben, der dem Basistarif entspricht.[11]
- Krankentagegeld: Prüfen Sie, ob die Absicherung noch zu Einkommen und Beschäftigung passt.
- Rückkehr in die GKV: Sie ist nicht pauschal möglich; sie hängt unter anderem von Beschäftigungsstatus und Alter ab (zum Beispiel § 6 Abs. 3a SGB V).[5]
Checkliste zum Jahreswechsel
- Ändert sich mein beruflicher oder sozialversicherungsrechtlicher Status? Angestellt, Gesellschafter-Geschäftsführer, selbstständig.
- Ist mein regelmäßiges Jahresentgelt richtig eingeordnet? Welche Grenze gilt für mich?
- Liegt eine konkrete Beitragsmitteilung vor? Maßgeblich ist das Schreiben des Versicherers.
- Wird der Arbeitgeberzuschuss richtig berücksichtigt? Krankenversicherung und Pflege getrennt prüfen.
- Passen Leistungen, Selbstbehalt und Krankentagegeld noch?
- Welche Folgen hätte eine Änderung für Familie und Finanzplanung? Fristen, Kosten und mögliche Rückkehr mitdenken.
Meine Einordnung
Eine gute Entscheidung zur Krankenversicherung hängt nicht allein vom Beitrag ab. Sie berücksichtigt Leistungen, beruflichen Status, Familie und die langfristige Finanzierung. Wer 2027 Handlungsbedarf vermutet, sollte Unterlagen und Fristen früh sortieren, ohne unter Zeitdruck zu entscheiden.
Fitzner Corporate ist als Versicherungsmakler tätig und leistet keine Rechts-, Steuer- oder Sozialversicherungsberatung. Wir ordnen mit Ihnen die Versicherungsfragen ein, passend zu den Themen der persönlichen Vorsorge für Geschäftsführer.
Sie möchten klären, ob sich durch die neuen Grenzen, Ihren Status oder eine Beitragsmitteilung Handlungsbedarf für Ihre Krankenversicherung ergibt?
Gemeinsam ordnen wir Ihre Situation ein und bereiten die Entscheidung vor. Ohne Zeitdruck und ohne Vorfestlegung für oder gegen die private Krankenversicherung.
Wichtiger Hinweis
Dieser Beitrag ist eine allgemeine Information mit Stand vom 7. November 2026, keine individuelle Beratung und keine Rechts- oder Steuerberatung. Die Werte für 2027 beruhen auf einem noch nicht verkündeten Verordnungsentwurf und können sich ändern. Ob im Einzelfall Versicherungspflicht oder Versicherungsfreiheit besteht, klären die zuständige Krankenkasse oder der Sozialversicherungsträger. Angaben von Verbänden sind keine Aussage über Ihren persönlichen Beitrag. Die Rechenbeispiele sind fiktiv.
Quellen und weiterführende Informationen
Alle Quellen abgerufen am 7. November 2026. Gesetzestexte auf gesetze-im-internet.de können Änderungen aus dem Gesetz vom 24. Juli 2026 erst nach der Einarbeitung zeigen; maßgeblich ist dann das Bundesgesetzblatt.
- Bundesministerium für Arbeit und Soziales: Bundeskabinett beschließt Sozialversicherungsrechengrößen 2027 (öffnet in neuem Tab) – Pressemitteilung vom 7. Oktober 2026; Verordnung noch nicht in Kraft, Zustimmung des Bundesrats wird erbeten.
- Bundesrat, Drucksache 576/26: Sozialversicherungsrechengrößen-Verordnung 2027 (Entwurf der Bundesregierung) (öffnet in neuem Tab) – Werte in § 2 und § 3, Lohnzuwachsrate 2025 von 4,38 Prozent, Inkrafttreten zum 1. Januar 2027 vorgesehen.
- Bundesgesetzblatt 2026 I Nr. 228: GKV-Beitragssatzstabilisierungsgesetz vom 24. Juli 2026 (öffnet in neuem Tab) – Artikel 1 Nr. 5 (§ 6 SGB V: Anhebung um 3.600 Euro, Absatz 8), Nr. 6 (§ 8 SGB V), Nr. 61 (§ 223 Abs. 4 SGB V).
- Sozialversicherungsrechengrößen-Verordnung 2026, § 2 (öffnet in neuem Tab) – Werte 2026 für die Jahresarbeitsentgeltgrenzen.
- SGB V § 6 Versicherungsfreiheit (öffnet in neuem Tab), § 8 Befreiung von der Versicherungspflicht (öffnet in neuem Tab), § 241 allgemeiner Beitragssatz (öffnet in neuem Tab) und § 257 Beitragszuschüsse für Beschäftigte (öffnet in neuem Tab).
- SGB XI § 61 Beitragszuschüsse für Beschäftigte (öffnet in neuem Tab) und § 58 Tragung der Beiträge (öffnet in neuem Tab).
- Bundesministerium für Gesundheit: Durchschnittlicher Zusatzbeitragssatz 2027 (öffnet in neuem Tab) – Pressemitteilung vom 30. Oktober 2026: 2,9 Prozent.
- PKV-Verband: Warum 2027 die Beiträge zur Privaten Krankenversicherung steigen (öffnet in neuem Tab) – Verbandsangabe, als Prognose gekennzeichnet; die Seite nennt kein eigenes Veröffentlichungsdatum.
- PKV-Verband: Private Krankenversicherung für Arbeitnehmer (öffnet in neuem Tab) – Verbandsseite mit Werten für 2026: regelmäßiges Jahresarbeitsentgelt, Höchstzuschüsse.
- Versicherungsvertragsgesetz (VVG) § 204 Tarifwechsel (öffnet in neuem Tab)
- Versicherungsaufsichtsgesetz (VAG) § 146 Substitutive Krankenversicherung (öffnet in neuem Tab) – Übertragungswert beim Wechsel des Versicherers.
- Bundesministerium für Gesundheit: FAQ zum Pflegeneuordnungsgesetz (PNOG) (öffnet in neuem Tab) – Gesetzentwurf, Stand der Seite 28. Oktober 2026.
- SGB IV § 7a Anfrageverfahren (Statusfeststellung) (öffnet in neuem Tab)
- Deutsche Rentenversicherung: Beitragsbemessungsgrenzen 2027 sollen steigen (öffnet in neuem Tab) – Meldung vom 8. Oktober 2026; nennt für 2026 die Beitragsbemessungsgrenze von 5.812,50 Euro im Monat und die Versicherungspflichtgrenze von 77.400 Euro.
FC Unternehmerimpulse