Unternehmerfinanzen & Vorsorge
Wie attraktiv ist Ihr Unternehmen für Investoren und Käufer?
Profitabilität, Cashflow und Unternehmenswert: Ein kompakter Leitfaden für Geschäftsführer, die ihren Betrieb besser verstehen und einen Einstieg oder Exit vorbereiten möchten.
Das Wichtigste in Kürze
- Käufer erwerben Erwartungen an künftige Ergebnisse. Die Bilanz ist ein Ausgangspunkt, doch Gewinn- und Verlustrechnung, Cashflow, aktuelle Zahlen und operative Informationen gehören dazu.[1]
- EBITDA ist weder Kontoguthaben noch frei verfügbarer Cashflow: Investitionen, Working Capital und Steuern fehlen darin.
- Zwei Unternehmen mit gleichem EBITDA können unterschiedlich attraktiv sein. Entscheidend sind Ertragsqualität und die Übertragbarkeit der Erträge.[1]
- Ein Multiplikator liefert einen indikativen Enterprise Value. Der Weg zum Eigenkapitalwert und zum privat verfügbaren Erlös braucht weitere Schritte.
- Zinsen beeinflussen Unternehmenswerte, aber nicht nach einer mechanischen Regel. Verfahren geben Orientierung unter Annahmen und ersetzen keine professionelle Bewertung.
Inhalt dieses Beitrags
- Gute Gewinne, aber nicht automatisch ein hoher Kaufpreis
- Profitabilität verstehen: Umsatz, Ergebnis und Cashflow
- Worauf Fachleute im Abschluss schauen
- Was die Bilanz nicht zeigt
- Zinsumfeld und Markt: Warum der Wert schwankt
- Eine erste Wertvorstellung: drei Ansätze
- Fiktives Rechenbeispiel: vom Unternehmenswert zum Eigenkapitalwert
- Investoren gewinnen oder Exit vorbereiten
- Meine Einordnung
- Wichtiger Hinweis
- Quellen und weiterführende Informationen
Gute Gewinne, aber nicht automatisch ein hoher Kaufpreis
Ein Geschäftsführer (fiktiv) sieht seit Jahren steigende Umsätze und einen soliden Jahresüberschuss. Ein Investor zeigt Interesse. Seine ersten Fragen gelten trotzdem der Liquidität, den größten Kunden und der Rolle des Inhabers.
Der Grund: Käufer erwerben Erwartungen an künftige wirtschaftliche Ergebnisse. Der IDW-Standard zur Unternehmensbewertung rechnet deshalb mit künftigen Zahlungsströmen und unterscheidet Wert und Preis.[1] Die Bilanz ist ein wichtiger Ausgangspunkt. Dazu kommen die Gewinn- und Verlustrechnung (GuV), aktuelle Geschäftszahlen und operative Informationen. Eine Kapitalflussrechnung gehört gesetzlich nur bei kapitalmarktorientierten Gesellschaften zum Jahresabschluss [2]; sonst lässt sich der Cashflow aus Bilanz und GuV ableiten.
Drei Fragen führen durch den Beitrag: Ist mein Unternehmen nachhaltig profitabel und finanziell belastbar? Welche Zahlen und Zusammenhänge prüfen Investoren, Käufer und ihre Berater? Und wie entwickle ich eine erste Wertvorstellung und bereite einen möglichen Einstieg oder Exit vor? Eine Erfolgsgarantie für einen Verkauf gibt es auf keine dieser Fragen.
Dieser Beitrag trennt vier Ebenen: Gesetz (HGB), Bewertungsgrundsätze (IDW), Marktdaten (mit Datum) und Faustregeln (als solche gekennzeichnet).
Profitabilität verstehen: Umsatz, Ergebnis und Cashflow
Fachbegriffe kurz erklärt: EBITDA ist das Ergebnis vor Zinsen, Steuern und Abschreibungen, EBIT das Ergebnis vor Zinsen und Steuern. Der Cashflow beschreibt Zahlungszu- und -abflüsse, der operative Cashflow die aus dem laufenden Geschäft.
| Kennzahl | Vereinfachte Berechnung | Aussage | Typische Fehlinterpretation |
|---|---|---|---|
| Umsatzentwicklung | Umsatz ÷ Vorjahresumsatz − 1 | Wachstum oder Rückgang | Wachstum ist kein Gewinn und kann Marge und Liquidität kosten |
| EBITDA und EBITDA-Marge | Ergebnis vor Zinsen, Steuern, Abschreibungen; Marge = EBITDA ÷ Umsatz | Operative Ertragskraft vor Abschreibungen und Finanzierung | Kein Kontoguthaben und kein freier Cashflow |
| EBIT und EBIT-Marge | EBITDA − Abschreibungen; Marge = EBIT ÷ Umsatz | Ergebnis nach dem Werteverzehr der Anlagen | Abschreibungen sind nicht „nur Buchhaltung“ |
| Jahresüberschuss | Erträge − Aufwendungen − Steuern | Ergebnis nach Zinsen und Steuern | Beantwortet allein nicht die Frage nach finanzieller Stabilität |
| Operativer Cashflow | Vereinfacht: Jahresüberschuss + Abschreibungen ± Veränderung von Forderungen, Vorräten und Verbindlichkeiten | Zahlungsmittel aus dem laufenden Geschäft | Ein Plus kann aus Verschiebungen im Working Capital stammen |
| Freier Cashflow (vereinfacht) | Operativer Cashflow − Investitionen | Was nach Investitionen bleibt | Investitionsstau lässt ihn kurzfristig besser aussehen |
Ein fiktives Zahlenbeispiel zeigt den Zusammenhang: Bei 5.000.000 Euro Umsatz und 500.000 Euro EBITDA beträgt die EBITDA-Marge 10 Prozent. Nach 150.000 Euro Abschreibungen bleiben 350.000 Euro EBIT, eine EBIT-Marge von 7 Prozent. Ob davon Zahlungsmittel übrig bleiben, entscheiden Zinsen, Steuern, Investitionen und das Working Capital. Die Prozentwerte sind keine Richtwerte, sie zeigen nur die Rechenlogik.
Planmäßige Abschreibungen verteilen die Anschaffungskosten über die Nutzungsdauer [2]. Sie können deshalb auf künftigen Ersatzinvestitionsbedarf hinweisen. Wachstum bindet oft zusätzliche Liquidität in Forderungen und Vorräten. Kennzahlen müssen nach Branche, Geschäftsmodell, Rechnungslegung und Zeitraum eingeordnet werden; allgemeine Grenzwerte für „gute“ Margen oder Verschuldung gibt es nicht.
Worauf Fachleute im Abschluss schauen
Drei Rollen sind zu unterscheiden:
- Abschlussprüfung: prüft Buchführung und Jahresabschluss im Rahmen des Auftrags. Kleine Kapitalgesellschaften sind nicht prüfungspflichtig, und der Prüfer muss weder den Fortbestand noch die Wirtschaftlichkeit der Geschäftsführung bestätigen.[3]
- Financial Due Diligence: untersucht transaktionsbezogen wirtschaftliche Chancen, Risiken und die Belastbarkeit der Zahlen, etwa Working Capital und Nettofinanzverbindlichkeiten.[4]
- Unternehmensbewertung: verfolgt einen eigenen Bewertungszweck.[1]
Ein geprüfter Abschluss garantiert weder einen bestimmten Unternehmenswert noch eine erfolgreiche Transaktion.
Ertragsqualität. Sind Ergebnisse wiederholbar oder durch Einmaleffekte geprägt? Gibt es ungewöhnliche Erträge, aktivierte Eigenleistungen oder aufgeschobene Aufwendungen? Sind Geschäftsführergehalt, Mieten und Geschäfte mit nahestehenden Personen marktüblich? Welche Ergebnisbereinigungen („Add-backs“) sind sachlich begründet? Sie dürfen nicht beliebig als Wertsteigerung gelten. Bei inhabergeführten Betrieben gehören auch die Kosten einer Ersatzgeschäftsführung hinein.
Forderungen und Vorräte. Wie alt und werthaltig sind Forderungen, und werden Umsätze tatsächlich bezahlt? Gibt es überalterte oder schwer verkäufliche Bestände? Passen Wertberichtigungen und Bewertungsmethoden?
Liquidität und Finanzierung. Wie hoch sind verfügbare Mittel und Finanzverbindlichkeiten? Welche Rückstellungen (Vorsorge für ungewisse Verbindlichkeiten [2]), Eventualverbindlichkeiten oder Verpflichtungen sind relevant? Gibt es Gesellschafterdarlehen, Factoring oder Leasing? Welche Positionen als schuldenähnlich gelten („debt-like items“), hängt vom Bewertungsansatz und der Vereinbarung ab; Restrukturierungsrückstellungen oder Finanzierungsleasing werden häufig so behandelt, pauschal ist das nicht.[4]
Working Capital und Investitionen. Working Capital ist das im operativen Geschäft gebundene Kapital, vereinfacht Forderungen plus Vorräte minus Lieferantenverbindlichkeiten; eine gesetzliche Definition gibt es nicht.[4] Wie viel steckt darin, und schwankt es saisonal? Wurde kurz vor dem Verkauf Liquidität zulasten des normalen Betriebs freigesetzt? Käufer und Verkäufer vereinbaren oft ein normalisiertes Niveau als Referenzwert; Abweichungen am Stichtag verändern den Kaufpreis.[4] Der Referenzwert soll verhindern, dass kurzfristige Stichtagseffekte den Preis verzerren. Besteht Investitionsstau?
Was die Bilanz nicht zeigt
Wichtig sind auch: Kunden- und Lieferantenkonzentration, wiederkehrende Umsätze und Vertragslaufzeiten, Kündigungsrechte und Change-of-Control-Klauseln (Regelungen, die bei einem Eigentümerwechsel greifen), Abhängigkeit vom Inhaber oder einzelnen Mitarbeitern, Marktposition und Eintrittsbarrieren, Belastbarkeit des Auftragsbestands, Managementqualität, dokumentierte Prozesse sowie rechtliche, steuerliche und technische Risiken.
Zwei Unternehmen mit gleichem EBITDA können deshalb unterschiedlich attraktiv sein. Zählt der Ertrag auch ohne den bisherigen Inhaber? Der IDW-Standard behandelt die übertragbare Ertragskraft ausdrücklich [1], und nach dem IfM Bonn gilt ein Unternehmen als übernahmewürdig, wenn die erwarteten Gewinne mindestens einer abhängigen Beschäftigung plus einer alternativen Kapitalanlage entsprechen.[8]
Zinsumfeld und Markt: Warum der Wert schwankt
- Höhere Finanzierungskosten können den finanzierbaren Kaufpreis beeinflussen.
- Ein höherer Diskontierungszinssatz (der Zins, mit dem künftige Überschüsse auf heute abgezinst werden) kann bei unveränderten Erwartungen zu niedrigeren Barwerten führen.
- Käufer berücksichtigen alternative Anlagen und unternehmensspezifische Risiken.
- Branche, Wachstum, Käuferwettbewerb und Finanzierungsstruktur können gegenläufig wirken.
Eine mechanische Regel wie „ein Prozent mehr Zins, zehn Prozent weniger Wert“ gibt es nicht. Zum Stand 11. November 2026: Die EZB hält den Einlagesatz seit dem 16. September 2026 bei 2,50 Prozent.[6] Das ist ein Leitzins, kein Kreditzins. Der gewichtete Indikator der Kreditfinanzierungskosten für neue Unternehmenskredite im Euroraum lag im September 2026 bei 3,90 Prozent (plus 13 Basispunkte), bei Krediten bis 250.000 Euro mit variabler Verzinsung bei 4,01 Prozent.[7] Das beschreibt den Euroraum insgesamt und sagt nichts über die Konditionen einer konkreten Übernahmefinanzierung.
Eine erste Wertvorstellung: drei Ansätze
Ergebnis-Multiplikatoren. Nachhaltig erzielbare Ergebnisgröße × geeigneter Multiplikator = erste indikative Wertgröße. Bei EBITDA ist das der Enterprise Value, also der Wert des operativen Geschäfts unabhängig von seiner Finanzierung. Multiplikatoren sind keine Preislisten: Vergleichsunternehmen müssen nach Größe, Branche, Wachstum, Risiko, Zeitraum und Kennzahlendefinition passen. Wie weit Werte streuen, zeigen Umsatz-Multiplikatoren aus Transaktionen und Expertenschätzungen im DACH-Raum (FINANCE, November 2025, Unternehmen unter 20 Millionen Euro Umsatz): vom 0,25- bis 0,50-Fachen des Jahresumsatzes bei Bau und Handwerk bis zum 1,60- bis 2,49-Fachen in der Pharmabranche. Einen branchenübergreifenden Gesamtmultiplikator gibt es nicht.[5]
Ertragswert und Discounted Cashflow. Beide Verfahren bewerten künftige finanzielle Überschüsse und zinsen sie auf heute ab. Sie unterscheiden sich im Detail, etwa darin, welche Größen sie abzinsen. Der Zins, mit dem abgezinst wird, bildet vereinfacht eine alternative Anlage plus einen Zuschlag für das Risiko des Unternehmens ab; der IDW-Standard behandelt dazu unter anderem die Marktrisikoprämie.[1] Das Ergebnis reagiert empfindlich auf die Planung, den Kapitalisierungszins und langfristige Annahmen: Kleine Änderungen an der Wachstumsannahme oder am Zins können den Wert deutlich verschieben. Eine seriöse Bewertung zeigt deshalb Bandbreiten und die dahinterliegenden Annahmen, nicht eine einzelne Zahl.
Substanzorientierte Betrachtung. Bei vermögensintensiven Betrieben kann sie relevant sein. Buchwert, Marktwert und Liquidationswert unterscheiden sich; der Substanzwert ist keine universelle Untergrenze des Kaufpreises.
Alle drei Ansätze geben Orientierung unter Annahmen. Sie ersetzen keine auf den Bewertungszweck abgestimmte Bewertung.
Fiktives Rechenbeispiel: vom Unternehmenswert zum Eigenkapitalwert
Das Beispiel ist hypothetisch. Der Faktor 5 ist eine reine Rechenannahme, kein aktueller Marktwert und keine Branchenempfehlung.
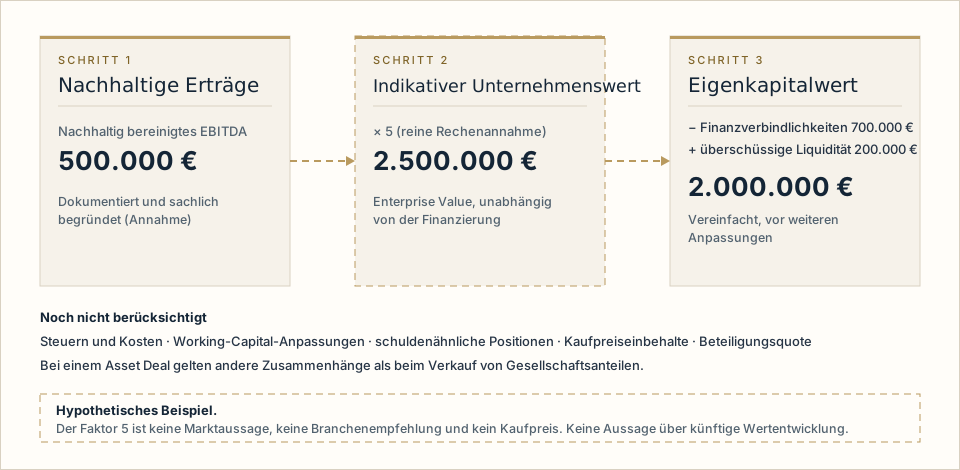
| Position | Betrag (hypothetisch) | Hinweis |
|---|---|---|
| Nachhaltig bereinigtes EBITDA | 500.000 Euro | Dokumentiert und sachlich begründet |
| Multiplikator | 5 | Rein illustrative Rechenannahme |
| Indikativer Enterprise Value | 2.500.000 Euro | 500.000 × 5, unabhängig von der Finanzierung |
| Finanzverbindlichkeiten | − 700.000 Euro | Angenommen |
| Überschüssige, frei verfügbare Liquidität | + 200.000 Euro | Angenommen |
| Vereinfachter Eigenkapitalwert | 2.000.000 Euro | 2.500.000 − 700.000 + 200.000 |
- Betriebsnotwendige Liquidität darf nicht ungeprüft als überschüssig addiert werden.
- Schuldenähnliche Positionen und Working-Capital-Anpassungen können hinzukommen; die konkrete Überleitung hängt von den vereinbarten Transaktionsmechanismen ab.[4]
- Der Eigenkapitalwert ist nicht der privat verfügbare Nettoerlös: Steuern, Kosten, Kaufpreiseinbehalte und die Beteiligungsquote kommen hinzu.
- Bei einem Asset Deal (Verkauf einzelner Vermögensgegenstände) gelten andere Zusammenhänge als beim Verkauf von Gesellschaftsanteilen.
Investoren gewinnen oder Exit vorbereiten
Bei einer Kapitalerhöhung fließt Kapital grundsätzlich in die Gesellschaft, beim Verkauf bestehender Anteile der Kaufpreis grundsätzlich an die verkaufenden Gesellschafter. Mischformen sind möglich. Bei Investoren zählen neben Bewertung und Beteiligungsquote auch Mitspracherechte, Verwässerung (sinkende Anteilsquote durch neue Anteile), Präferenzen und spätere Exit-Regeln. Ein hoher nomineller Unternehmenswert ist nicht automatisch das bessere Gesamtangebot: Zahlungsweise, Einbehalte, Garantien des Verkäufers und die künftige Rolle des Inhabers wirken auf das, was am Ende ankommt.
Ein Transaktionsprozess verläuft typischerweise in Stufen, deren Reihenfolge im Einzelfall abweicht: erste Gespräche, Weitergabe von Unterlagen, ein indikatives Angebot, die Prüfung durch den Käufer (Due Diligence), Verhandlung des Vertrags und der Vollzug. Je geordneter Zahlen und Unterlagen vorliegen, desto weniger Rückfragen und Verzögerungen entstehen.
- Jahresabschlüsse, aktuelle BWA und Planungszahlen nachvollziehbar aufbereiten.
- Ergebnisbereinigungen dokumentieren.
- Kunden- und Inhaberabhängigkeit reduzieren.
- Forderungen, Bestände und Investitionsbedarf transparent machen.
- Verträge und wesentliche Unterlagen geordnet bereitstellen.
- Ziele klären: Wachstumskapital, Teilverkauf, Nachfolge oder vollständiger Exit.
- Steuerliche, rechtliche und transaktionsbezogene Spezialisten früh einbeziehen.
Nachhaltige Verbesserungen des Geschäftsmodells sind belastbarer als kurzfristige Bilanzkosmetik.
Meine Einordnung
Wer einen Einstieg oder Exit vorbereitet, sollte die eigene Geschichte in Zahlen erzählen können, auch dort, wo sie unbequem ist. Eine Bewertung beantwortet, was ein Unternehmen unter bestimmten Annahmen wert sein kann. Sie beantwortet nicht, ob ein Einstieg oder Exit zu Ihren Zielen passt. Für die persönliche Seite gehört eine Frage dazu, die keine Bewertung beantwortet: Wie passt ein möglicher Erlös zu meiner Versorgung? Dazu lesen Sie unsere Beiträge zur Firmenliquidität und zu Unternehmensvermögen und privater Vorsorge.
Fitzner Corporate ist Ansprechpartner für den Zusammenhang von Unternehmensfinanzen, Absicherung und persönlicher Versorgung, siehe Geschäftsführer & Unternehmensfinanzen. Wirtschaftsprüfung, Unternehmensbewertung, Transaktionsberatung sowie Steuer- und Rechtsberatung sind nicht Teil dieses Beitrags; dafür gibt es qualifizierte Stellen.
Sie möchten Ihre Unternehmensfinanzen und Ihre persönlichen Ziele gemeinsam betrachten, bevor ein Einstieg oder Exit konkret wird?
Gemeinsam ordnen wir Ihre Ausgangslage ein und besprechen passende nächste Schritte. Bewertung, Prüfung sowie steuerliche und rechtliche Detailfragen gehören zu den dafür qualifizierten Stellen.
Wichtiger Hinweis
Dieser Beitrag ist eine allgemeine Orientierung mit Stand vom 11. November 2026, keine Bewertung eines konkreten Unternehmens und keine Kaufpreisempfehlung. Die vereinfachten Beispiele sind hypothetisch. Er ersetzt weder Wirtschaftsprüfung, Bewertung und Transaktionsberatung noch Steuer- oder Rechtsberatung.
Quellen und weiterführende Informationen
Alle Quellen abgerufen am 11. November 2026. Marktdaten gelten nur für den genannten Zeitpunkt und die genannte Gruppe.
- Institut der Wirtschaftsprüfer (IDW): Neufassung des IDW S 1 „Grundsätze zur Durchführung von Unternehmensbewertungen“ (i.d.F. 2026) (öffnet in neuem Tab) – Beschluss des Fachausschusses am 11. Februar 2026. Kapitelübersicht (u. a. Zahlungsstromorientierung, Wert und Preis, übertragbare Ertragskraft): Inhaltsverzeichnis des Standards (öffnet in neuem Tab).
- Handelsgesetzbuch (HGB), § 264 Jahresabschluss der Kapitalgesellschaft (öffnet in neuem Tab), § 253 Zugangs- und Folgebewertung (öffnet in neuem Tab) und § 249 Rückstellungen (öffnet in neuem Tab).
- Handelsgesetzbuch (HGB), § 316 Pflicht zur Prüfung (öffnet in neuem Tab), § 317 Gegenstand und Umfang der Prüfung (öffnet in neuem Tab) und § 267 Umschreibung der Größenklassen (öffnet in neuem Tab).
- KPMG: Working Capital im Spannungsfeld der Financial Due Diligence und des Kaufvertrags (M&A Review 10/2024) (öffnet in neuem Tab) – Working Capital, Nettofinanzverbindlichkeiten, schuldenähnliche Positionen, Referenzwert; Fachbeitrag einer Wirtschaftsprüfungsgesellschaft.
- KfW Research: Nachfolge-Monitoring Mittelstand 2025 (Fokus Volkswirtschaft Nr. 526) (öffnet in neuem Tab) – 9. Januar 2026; Kaufpreisermittlung und Umsatz-Multiplikatoren (FINANCE, November 2025).
- Europäische Zentralbank: Key ECB interest rates (öffnet in neuem Tab) – Einlagesatz 2,50 Prozent, Hauptrefinanzierungssatz 2,65 Prozent, gültig seit 16. September 2026.
- Deutsche Bundesbank / EZB: MFI-Zinsstatistik für den Euroraum, September 2026 (öffnet in neuem Tab) – Pressemitteilung vom 2. November 2026; Bankzinssätze für Unternehmenskredite im Euroraum (Neugeschäft).
- Institut für Mittelstandsforschung Bonn: Unternehmensnachfolgen in Deutschland 2026 bis 2030 (Daten und Fakten Nr. 37) (öffnet in neuem Tab) – November 2025; Begriff der Übernahmewürdigkeit.
FC Unternehmerimpulse