Unternehmerfinanzen & Vorsorge
Unternehmensvermögen und private Vorsorge: Wie abhängig ist Ihre Zukunft vom eigenen Betrieb?
Warum Firmenwert, Unternehmensliquidität und persönliche Altersvorsorge gemeinsam betrachtet werden sollten – und unterschiedliche Aufgaben erfüllen.
Das Wichtigste in Kürze
- Unternehmenswert ist nicht gleich verfügbares Privatvermögen: Er ist eine Schätzung, kein garantierter Verkaufspreis.[1][2]
- Firmenliquidität kann bereits für Steuern, Betrieb und Investitionen vorgesehen sein. Bei einer GmbH gehört sie der Gesellschaft.[3]
- Ein Verkaufserlös hängt von mehr als dem heutigen Geschäftserfolg ab: von Nachfolge, Käufern, Ertragslage, Finanzierung und Zahlungsweise.[1][2]
- Persönliche Vorsorge sollte auch alternative Entwicklungen berücksichtigen, etwa eine spätere Übergabe oder einen geringeren Erlös.
- Unternehmens- und Privatplanung gehören aufeinander abgestimmt, einschließlich Bürgschaften und Sicherheiten.[4]
Inhalt dieses Beitrags
- „Meine Firma ist meine Altersvorsorge“
- Drei Größen, die häufig verwechselt werden
- Wo die Abhängigkeit vom Betrieb entsteht
- Verkauf und Nachfolge: mit Annahmen arbeiten
- Firmenanlage und private Vorsorge: unterschiedliche Aufgaben
- Fiktives Beispiel: vermögend, aber wie flexibel?
- Bausteine einer persönlichen Versorgungsplanung
- Kosten und Vergütung transparent betrachten
- Sieben Fragen für Ihre Bestandsaufnahme
- Meine Einordnung
- Wichtiger Hinweis
- Quellen und weiterführende Informationen
„Meine Firma ist meine Altersvorsorge“
Diesen Satz hört man von Unternehmern häufig. Er hat einen wahren Kern: Wer über Jahre Geld, Zeit und Arbeitskraft in einen Betrieb investiert, baut dort oft sein größtes Vermögen auf. Ein erfolgreiches Unternehmen kann ein wesentlicher Baustein der persönlichen Versorgung sein.
Für eine belastbare Ruhestandsplanung genügt der Satz allein aber nicht, denn er lässt offen, auf welchem Weg aus dem Betrieb später privates Geld wird. Vier Fragen helfen bei der Einordnung:
- Soll später ein Verkauf den Ruhestand finanzieren?
- Sind laufende Ausschüttungen geplant?
- Soll die nächste Generation den Betrieb übernehmen?
- Welche Mittel stehen unabhängig davon privat zur Verfügung?
Keiner dieser Wege ist schlecht. Entscheidend sind ihre Voraussetzungen und wie belastbar die Planung dahinter ist.
Drei Größen, die häufig verwechselt werden
| Vermögensgröße | Was sie beschreibt | Was daraus noch nicht folgt |
|---|---|---|
| Unternehmenswert | Der geschätzte oder verhandelbare wirtschaftliche Wert des Betriebs, abhängig von Methode, Ertragslage und Käufer | Kein garantierter Verkaufspreis und kein privat verfügbares Geld. Ob und zu welchem Preis verkauft werden kann, zeigt erst die Transaktion |
| Unternehmensliquidität | Die Zahlungsmittel des Betriebs für Steuern, Gehälter, Investitionen und Reserven | Nicht automatisch frei entnehmbar. Bei einer GmbH gehört sie der Gesellschaft, nicht den Gesellschaftern |
| Privates Versorgungsvermögen | Privat zugeordnete Mittel und Ansprüche: Rücklagen, Kapitalanlagen, gesetzliche, berufsständische oder betriebliche Versorgung, Verträge | Nicht automatisch sicher oder sofort verfügbar. Auch hier unterscheiden sich Risiken, Laufzeiten und Zugriff |
Die Rechtsform ist dabei wesentlich. Beim Einzelunternehmen gibt es grundsätzlich keine rechtliche Trennung zwischen Betriebs- und Privatvermögen; entscheidend ist, was sich entnehmen lässt, ohne den Betrieb zu gefährden. Eine GmbH dagegen ist rechtlich selbstständig, ihr Vermögen gehört nicht den Gesellschaftern.[3] Geld erreicht diese als Gehalt, Ausschüttung oder Verkaufserlös. Jeder Weg hat eigene steuerliche und rechtliche Voraussetzungen, und das zur Erhaltung des Stammkapitals erforderliche Vermögen darf nicht an Gesellschafter ausgezahlt werden.[3]
Wo die Abhängigkeit vom Betrieb entsteht
Mehrere Verbindungen können zusammenkommen:
- Das laufende private Einkommen stammt aus dem Betrieb.
- Ein großer Teil des Vermögens steckt im Unternehmen.
- Weitere private Mittel fließen bei Engpässen in den Betrieb.
- Die Ruhestandsplanung setzt einen bestimmten Verkaufspreis voraus.
- Private Bürgschaften oder Sicherheiten verbinden Privatvermögen mit Verbindlichkeiten des Betriebs.[4]
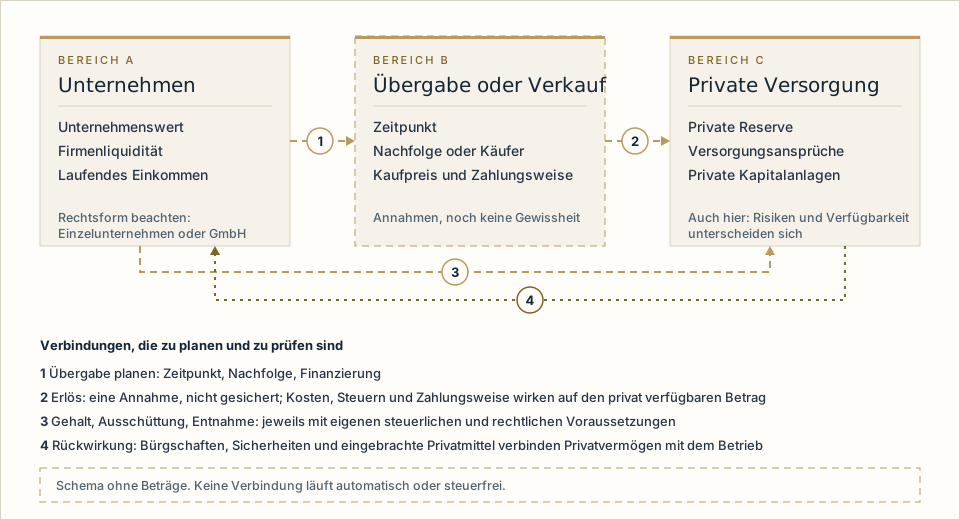
Auch betriebliche Kapitalanlagen sind nicht automatisch vom Unternehmensrisiko getrennt. Bei einer GmbH haftet den Gläubigern für die Verbindlichkeiten der Gesellschaft das Gesellschaftsvermögen, und dazu gehört auch angelegtes Firmenvermögen.[3] Eine breite Streuung verteilt Marktrisiken, macht das Vermögen aber nicht zu Privatvermögen. Auch breit gestreute Fonds können an Wert verlieren.[7]
Verkauf und Nachfolge: mit Annahmen arbeiten
Ein Verkauf ist selten so planbar, wie er auf dem Papier aussieht. Nach dem KfW-Nachfolge-Monitoring hatten 2025 26 Prozent der nachfolgeplanenden mittelständischen Unternehmen eine Nachfolgerin oder einen Nachfolger gefunden; jedes vierte Unternehmen zog nach dem Rückzug der Inhaber eine Stilllegung in Erwägung.[1] Das IfM Bonn schätzt, dass 2026 bis 2030 rund 186.000 Familienunternehmen zur Übergabe anstehen, also wirtschaftlich übernahmewürdig sind und ihre Inhaber sich voraussichtlich zurückziehen. Das ist eine Schätzung, keine Zahl vollzogener Übergaben.[2] Nach einer Metaanalyse gingen in Studien der letzten 40 Jahre gut die Hälfte der Familienunternehmen an die Familie, etwa 17 Prozent an Beschäftigte und 29 Prozent an Externe.[2]
Auch Kaufpreisvorstellungen sind keine Erlöse: Inhaber, die 2025 bis 2029 übergeben wollten, strebten im Durchschnitt rund 499.000 Euro an. Ein einheitliches Schema zur Preisbestimmung gibt es laut KfW nicht.[1] Ihre Planung braucht deshalb Antworten auf diese Fragen:
- Wann soll die Übergabe stattfinden?
- Wie abhängig ist der Betrieb von Ihnen als Person?
- Gibt es geeignete Nachfolger oder Kaufinteressenten?
- Wie beeinflussen Branche, Ertragslage und Finanzierungsmöglichkeiten den Verkauf?
- Wird der Kaufpreis sofort oder über längere Zeit gezahlt?
Unterscheiden Sie dabei Unternehmensbewertung, tatsächlichen Kaufpreis und den Betrag, der nach Kosten, Steuern und weiteren Verpflichtungen privat verfügbar bleibt. Alle drei können deutlich voneinander abweichen.
Firmenanlage und private Vorsorge: unterschiedliche Aufgaben
Im Unternehmen sichert Liquidität die Zahlungs- und Investitionsfähigkeit. Angelegt werden sollten nur Mittel, die tatsächlich verfügbar sind; wie Sie das prüfen, beschreibt unser Beitrag Firmenliquidität 2027. Im privaten Bereich geht es um persönliche Reserven, die Versorgung der Familie und die langfristige Ruhestandsplanung. Eine breit gestreute Firmenanlage kann die Kapitalanlage des Unternehmens diversifizieren. Sie macht dieses Vermögen jedoch nicht automatisch zu unabhängigem Privatvermögen.
Fiktives Beispiel: vermögend, aber wie flexibel?
Ein Inhaber (fiktiv) besitzt 100 Prozent einer GmbH und plant die Übergabe in einigen Jahren. Die Positionen stehen getrennt, weil sich Unternehmenswert und Firmenliquidität überschneiden können:
| Position | Betrag (fiktiv) | Einordnung |
|---|---|---|
| Geschätzter Wert der GmbH-Beteiligung | 2.400.000 Euro | Annahme, kein Verkaufspreis; kann die Firmenliquidität bereits enthalten |
| Firmenliquidität (nachrichtlich) | 400.000 Euro | Gehört der GmbH; wird zum Beteiligungswert nicht addiert |
| davon vorgesehen für Steuern (60.000), Betriebsreserve (150.000) und Investitionen (120.000) | 330.000 Euro | Nicht frei entnehmbar |
| Darüber hinaus in der GmbH verbleibend | 70.000 Euro | Gehört weiter der GmbH; Ausschüttung nur nach rechtlicher und steuerlicher Prüfung |
| Private liquide Mittel | 150.000 Euro | Privat verfügbar |
| Gesetzliche Altersrente laut Renteninformation | 900 Euro im Monat | Monatsbetrag aus früherer Beschäftigung, kein Kapitalbetrag |
| Private Rentenversicherung laut Vertragsunterlage | 600 Euro im Monat | Monatsbetrag, kein Kapitalbetrag |
| Private Bürgschaft für ein Darlehen der GmbH | 300.000 Euro | Keine Vermögensposition, sondern eine mögliche Verpflichtung |
Der Inhaber wünscht sich im Ruhestand 5.500 Euro im Monat vor Steuern. Die laufenden Ansprüche tragen davon 1.500 Euro (900 plus 600). Die übrigen 4.000 Euro im Monat, also 48.000 Euro im Jahr, müssen aus Ausschüttungen, Verkaufserlös oder privatem Kapital kommen. Die Tabelle beantwortet nicht, welche Quelle das trägt. Sie zeigt, welche Fragen eine Planung klären muss. Drei Szenarien machen das deutlich:
| Szenario | Was sich verändert | Frage an die Planung |
|---|---|---|
| Übergabe zum geplanten Zeitpunkt | Kaufpreis und Zahlungsweise stehen im Mittelpunkt; Teile des Preises können über Jahre fließen | Welcher Betrag ist nach Kosten, Steuern und Verpflichtungen privat verfügbar, und ab wann? |
| Übergabe einige Jahre später | Der Betrieb liefert länger Einkommen; der Ruhestand beginnt später oder wird privat überbrückt | Wie wird die Zwischenzeit finanziert, und wie entwickeln sich Betrieb und Verkaufschancen? |
| Geringerer privat verfügbarer Erlös als erwartet | Die Lücke im Ruhestandseinkommen wächst | Welche unabhängigen Ansprüche und Reserven tragen, und welche Ausgaben ließen sich anpassen? |
Aus dem Beispiel folgen keine Renditeprognose, keine Sparquote und keine Produktlösung.
Bausteine einer persönlichen Versorgungsplanung
- Private Liquiditätsreserve, unabhängig vom Betrieb.
- Gesetzliche, berufsständische und betriebliche Ansprüche. Renteninformation und Versicherungsverlauf stellt die Deutsche Rentenversicherung kostenlos bereit.[6] Ob ein Gesellschafter-Geschäftsführer rentenversicherungspflichtig ist, hängt von seinem Status ab, etwa von Beteiligung und Einfluss.[5]
- Private Kapitalanlagen und gegebenenfalls Versicherungslösungen. Keine Produktform ist grundsätzlich überlegen.
- Absicherung von Arbeitskraft und Hinterbliebenen.
- Ausgaben, Verbindlichkeiten und Ruhestandsziele.
- Abstimmung mit Nachfolge und geplanter Vermögensübertragung.
Betriebliche Geschäftsführerversorgung, etwa über Direktzusage oder Unterstützungskasse, setzt passende Voraussetzungen und den individuellen Status voraus. Steuerliche Wirkungen klären Sie im Einzelfall mit Ihren Beratern; pauschale Steuerersparnisse versprechen wir nicht.
Kosten und Vergütung transparent betrachten
Lösungen sollen zu Bedarf, Zeithorizont und Risikotragfähigkeit passen. Produktkosten, Beratungsvergütung und laufende Kosten betrachten wir gemeinsam. Je nach Situation können auch Nettoprodukte mit gesondert vereinbarter Vergütung einbezogen werden; sie sind nicht pauschal günstiger oder besser. Welche Vergütung für eine Leistung gilt, erklären wir Ihnen vorab. Fitzner Corporate ist als Versicherungsmakler tätig und bietet Anlageberatung und die Vermittlung von Finanzanlagen nicht selbst an; wo erforderlich, beziehen wir dafür zugelassene Partner ein. Steuerliche, rechtliche und bewertungsbezogene Fragen gehören zu Ihren zuständigen Beratern.
Sieben Fragen für Ihre Bestandsaufnahme
- Welches private Einkommen benötige ich im Ruhestand?
- Welche Versorgung besteht unabhängig von meiner weiteren Arbeit im Betrieb?
- Welcher Teil meines Vermögens ist tatsächlich privat verfügbar?
- Welche Annahmen treffe ich zu Verkauf, Nachfolge und Ausschüttungen?
- Was verändert sich bei einer späteren Übergabe oder einem geringeren Erlös?
- Welche Verbindungen bestehen durch Darlehen, Bürgschaften oder Sicherheiten?
- Wann haben wir Unternehmens- und Privatplanung zuletzt gemeinsam überprüft?
Meine Einordnung
Was Unternehmer in ihrem Betrieb aufbauen, verdient Wertschätzung. Gerade deshalb lohnt der nüchterne Blick: Was davon ist heute privat verfügbar, und was hängt von künftigen Entscheidungen und Verhandlungen ab? Für mich ist eine Versorgungsplanung dann gut, wenn sie auch trägt, falls die Übergabe später oder anders verläuft als gedacht.
Bei Fitzner Corporate betrachten wir Unternehmens- und Privatplanung gemeinsam, als Grundlage für ein Gespräch über Geschäftsführer und Unternehmensfinanzen.
Sie möchten wissen, wie Ihre Unternehmensplanung und Ihre persönliche Versorgung zusammenpassen?
Gemeinsam strukturieren wir Ihre Ausgangslage, machen Abhängigkeiten sichtbar und besprechen passende nächste Schritte. Steuerliche und rechtliche Detailfragen klären Sie mit Ihren zuständigen Beratern.
Wichtiger Hinweis
Dieser Beitrag ist eine allgemeine Information mit Stand vom 10. November 2026, keine individuelle Anlage-, Steuer- oder Rechtsberatung und keine Unternehmensbewertung. Eignung und Umsetzung hängen von der konkreten Situation ab. Fitzner Corporate bietet Anlageberatung und die Vermittlung von Finanzanlagen nicht selbst an und bezieht, wo erforderlich, dafür zugelassene Partner ein. Das Beispiel ist fiktiv.
Quellen und weiterführende Informationen
Alle Quellen abgerufen am 10. November 2026. Statistiken beschreiben jeweils die genannte Befragung oder Schätzung, nicht Ihren Betrieb.
- KfW Research: Nachfolge-Monitoring Mittelstand 2025 (Fokus Volkswirtschaft Nr. 526) (öffnet in neuem Tab) – 9. Januar 2026; Befragung des KfW-Mittelstandspanels, Befragungszeitraum Februar bis Juni 2025, 13.079 mittelständische Unternehmen einschließlich Kleinstunternehmen.
- Institut für Mittelstandsforschung Bonn: Unternehmensnachfolgen in Deutschland 2026 bis 2030 (Daten und Fakten Nr. 37) (öffnet in neuem Tab) – November 2025; Schätzung für Familienunternehmen sowie Metaanalyse von Studien der letzten 40 Jahre.
- GmbH-Gesetz (GmbHG), § 13 Juristische Person; Haftung (öffnet in neuem Tab) und § 30 Kapitalerhaltung (öffnet in neuem Tab).
- Bürgerliches Gesetzbuch (BGB), § 765 Vertragstypische Pflichten bei der Bürgschaft (öffnet in neuem Tab)
- Deutsche Rentenversicherung: Geschäftsführer einer GmbH (Lexikon) (öffnet in neuem Tab) – Beschäftigung oder Selbstständigkeit von Gesellschafter-Geschäftsführern.
- Deutsche Rentenversicherung: Rentenauskunft und Renteninformation (öffnet in neuem Tab) – kostenlose Auskünfte der Rentenversicherung.
- BaFin: Wertpapierfonds (öffnet in neuem Tab) – Wertverlust und Kosten von Fonds.
FC Unternehmerimpulse